
什么是资金费率?一篇讲清这笔钱从哪来
永续合约没有交割日,靠资金费率把合约价格拽回现货。这笔在多空之间逐期转手的费用就是套利收益的全部来源;结算周期多数是 8 小时,但币安已有一批合约改成 4 小时甚至 1 小时。
策略原理、工程实现与历史数据的解读。看完这几篇再决定,比看十条广告有用。
永续合约没有交割日,靠资金费率把合约价格拽回现货。这笔在多空之间逐期转手的费用就是套利收益的全部来源;结算周期多数是 8 小时,但币安已有一批合约改成 4 小时甚至 1 小时。
记录多不等于每个标的都有长历史。我们 102.9 万期结算里,2025 年以前只有 BTC 和 ETH 两个标的;跨年比较前先看覆盖矩阵。
余额变多不等于资金费赚到了钱。用一条恒等式把月度权益变化拆成七类,留出未解释差额,最后才算收益率并写明口径。
榜单上的累计费率混着不同的结算节奏。截至 10 月 8 日的 30 天里,各合约结算期数从 165 到 392 不等;先拆成期数乘每期平均,再排先后。
两条腿配平以后,保证金缓冲还会被负费率慢慢扣薄。ETH 2022 年 9 月一个月付出名义金额的 1.56%,按三倍名义算是保证金的 4.68%;本文给出快慢两条路径分开记录的复核表。
下架公告一出,对冲就变成有截止时间的执行任务。按公告原文建时间表、两条腿分开定截止点、处理残余头寸,并在合约消失前导出资金费与结算记录。
到手的收益很少全部来自资金费率。建仓平仓的两腿价差、再平衡磨损、手续费与返佣、强制结算时的标记价差,都会混进同一个数字里,而这四项里只有一项会稳定地重复出现。
拆账户能解决限额和隔离,解决不了深度。盘口不会因为你换了个账户下单就变厚,而真正先撞上的那堵墙往往就是深度。
不是每天十分钟,是随时可能需要十分钟。真正吃掉时间的不是日常盯盘,是那些不按你日程到达的事件——下架公告、阶梯调整、结算周期变更,窗口常常只有几小时。
两条腿配平了仍被强平,多半不是方向错了,是保证金模式选错了。逐仓只认划过去的那一笔,全仓认整个合约钱包,只有统一账户会把现货腿算成抵押品——同一组仓位,三种算法给出的强平距离完全不同。
合约下架不是慢慢退场,是到点全部强制结算。对单边持仓的人这只是一次被动平仓,对两条腿的套利组合却是其中一条凭空消失——剩下的现货腿从那一秒起就是裸多头。
美联储加息、降息或按兵不动,BTC 资金费率在决议前后一天基本不动。把 2021 年以来 46 次议息逐期对照:决议前后各 3 期均值的变化,中位数只有 0.0015 个百分点,比任意一个时点的 0.0021 还小;12 次加息之后,费率平均反而略升。
币安 U 本位合约的资金费率都有上下限,但不是一个数。按 9 月 27 日的接口读数,791 张合约分成 14 种上下限与结算周期的组合,88% 是 ±2%,BTC、ETH 只有 ±0.3%。上限是最好的一期能收多少,下限是最坏的一期要付多少。
拿永续多单代替现货,价格涨跌一样,但每 8 小时要结算一次资金费。按币安 BTCUSDT 逐期相加,1 万 USDT 名义的多单:2021 年付掉 3,064 USDT,2022 年 416,2024 年 1,198,今年到 9 月 27 日 216;81 个月里只有 6 个月是反过来收钱。
今年资金费率累计最高的 20 张币安永续,没有一张在币安有现货。把 450 张合约按有没有同币种现货分组:没有现货的 44 张全年中位数 +11.98%,有现货的 374 张是 −1.26%。高费率在这里不是白送的钱,是缺了一条对冲腿的价格。
同一个币的 USDC 永续和 USDT 永续,资金费率并不一样。把币安 34 对同币种合约 2026 年至今的逐期结算各自相加,33 对是 USDC 那张收得多,中位数高 0.90 个百分点;但 BTC 只高 0.12、ETH 只高 0.15,还不够抵一次换仓的成本。
USDe 的收益不止一个来源,但资金费率那一份可以逐期算回去。按币安 BTC、ETH 各半、逐期相加:2024 年 12.50%,2025 年 5.03%,2026 年到 9 月 27 日只有 1.77%,其中 2 到 4 月连续三个月为负,是 2020 年以来最长的一段。
榜首不是噪声,但它只兑现四成半。2026 年每天按滚动七日费率给 450 张合约排名,第一名在随后七天平均再收 1.3122%,而它上榜靠的那七天是 2.9327%。254 个交易日里有 20 天,榜首在接下来一周是净付钱的,最差的一周是 −21.8788%。
一期费率要先盖过来回四笔手续费。2026 年至今 608,656 期结算里,单期费率不低于 0.30% 的只有 66 期,占 0.0108%,集中在 15 张合约上。四大主流币更干脆:BTC、ETH、SOL、BNB 今年 799 期里,一期都没超过 0.05%。
榜单只给你看头部。把 2026 年至今 450 张币安 U 本位合约的逐期费率各自相加,206 张为正、244 张为负,中位数 −0.5646%,平均 −9.1568%。10 分位是 −33.7329%,而最好的那张是 +56.3574%。
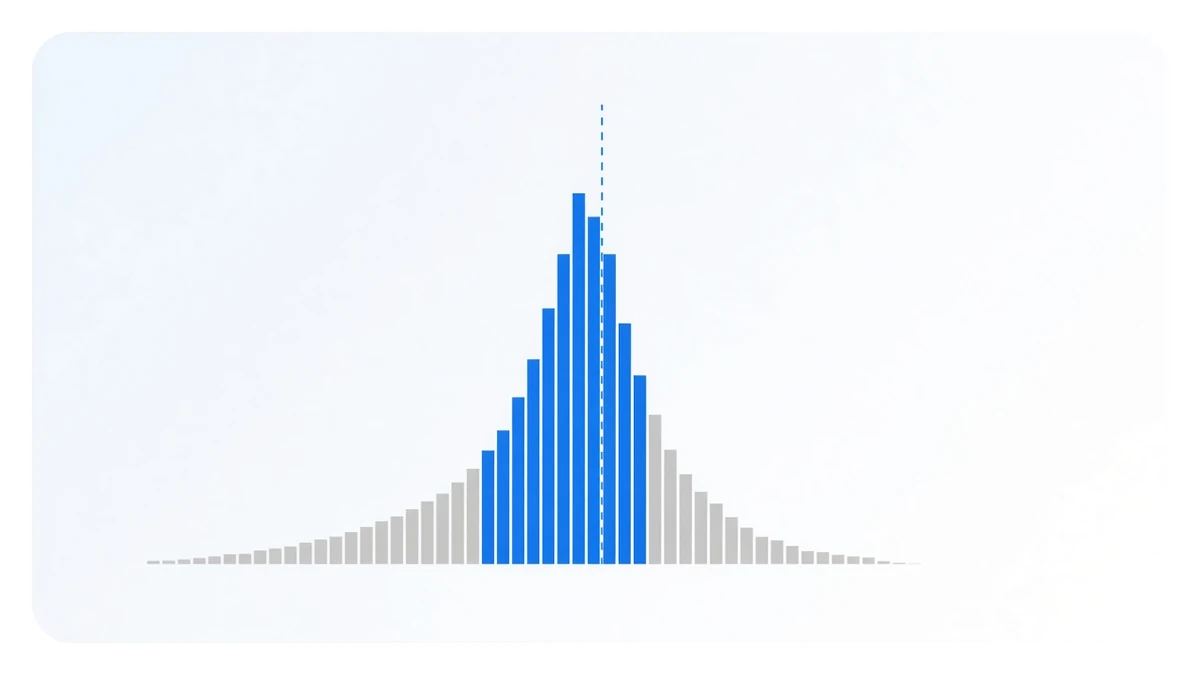
三个名字指的是三件事。资金费率套利是 Delta 中性的——两条腿按币数配平,价格涨跌不动本金;但它不是市场中性的。38 个月的实测里,BTC 月度涨跌与当月资金费率的相关系数是 0.3658,上涨月份平均 0.7042%,下跌月份 0.4493%。
先问是几小时一期的。2026 年 8 小时结算的 462,521 期里,中位数和 75 分位都是 0.005%,0.01% 已经到 90 分位,99 分位是 0.045119%。而同样一个 0.005%,8 小时一期折年化 5.475%,4 小时一期是 10.95%。
BTC 六年半的 7,372 期费率,逐期相加是 79.1022%,逐期连乘是 120.5202%,差 41 个百分点。两个数都对,但只有一个对应着真实发生过的账户——另一个描述的是一个没有存在过的仓位。
2023 年 7 月到 2026 年 9 月,BTC 涨了 162.36%,同期 BTCUSDT 资金费率逐期相加 23.1963%。但价格的最大回撤是 53.77%,而费率累计曲线最深的一次回撤只有 0.4125 个百分点——不是 41 个百分点,是 0.41。
按月份把 BTC 六年半的费率分组,二月平均 2.0511% 排第一,但它逐年的标准差是 2.7710%。把 2021 那一年拿掉,排名整个洗牌:四月从第六掉到最后一名,七月从第十升到第五。
BTC 六年 7,372 期结算里,最长的一段连续负费率是 24 期、八天,出现在 2020 年 3 月。同一个库里,BARDUSDT 连着负了 944 期、累计 −108.96%。主流币的连负以期计,小币的连负以月计——选币的差距就在这里。
2025 年 9 月以来新上市、且活过 120 天的 78 个永续合约里,43 个头三十天的费率累计是负的。均值 −4.5396%,中位数 −0.5452%——且这个数会随着合约变老而好转。
币安 U 本位的逐期费率能一直查到 2020 年元旦,数据本身不难拿。难的是拿到之后怎么算:同一批逐期数据,按 UTC 分年和按北京时间分年,2023 年 BTC 差 0.0236 个百分点;相加与连乘差得更多;而 2020 那一格,老看板的累计值比我们逐期相加高出 1.56 个点。
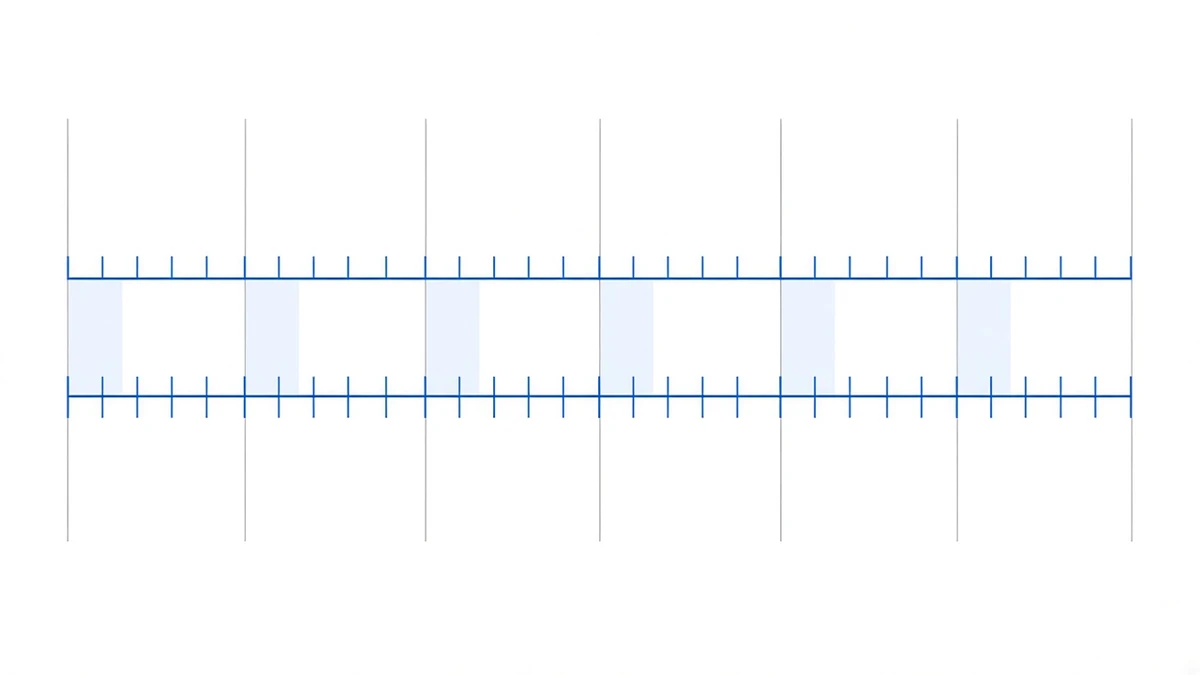
8 小时结算落在 UTC 00:00、08:00、16:00,对应北京时间 8 点、16 点、次日零点。但 450 张 U 本位合约里只有 128 张还按这个节奏走,321 张已经是 4 小时一期。另有 95 张今年被临时切到 1 小时结算,那些时段里 89.25% 的期为负,单个合约平均累计 −19.86%,最惨的一张 −165.68%。
榜单排序没有错,错的是「累计」这一列回答的并不是你想问的问题。把 2026 年至今 450 张合约的逐期结算数完:榜首的 56.08% 是 1,584 期攒出来的,BTC 的 2.13% 只有 793 期。换成单期均值,差距从 26 倍缩到 13 倍;再看一眼 −2% 下限今年被打满 145 次、上限一次没有,排序就又变了。
加权平均费率 = 各腿名义金额 × 各腿费率,再除以总名义,不是把几个费率加起来除以个数。拿 2026 年 793 期实测:四大主流等权组合的单期标准差 0.00470%,单押 BTC 是 0.00482%——分散只降了 2.5%,而为负的期却从 26.36% 升到 33.54%。
一周内已揭晓的 11,472 条预测,方向命中 83.98%。听起来不错,但同期「永远猜不为负」这个零成本做法能拿到 86.79%——比模型还高。所以整体命中率根本不是该看的数。拆成分档之后才看得出东西:模型说「大概不会」的那 10,353 期,实际只有 5.3% 为负;说「可能会」的 1,119 期,86.6% 真的为负。
两条腿配平之后,价格再怎么走,币数上的对冲都不会漂——会漂的是合约腿的保证金。今年 BTC 有一段 30 天涨 31.6% 的行情:名义是保证金三倍的仓位距强平线只剩 1.2 个百分点,五倍的那一档已经过线了。
把 2026 年 790 期币安结算逐期数了一遍:BTC、ETH、SOL 的资金费率一次都没超过 0.01%。天花板不是行情给的,是钳制公式卡出来的。而按「转正才进场」择时,毛收益确实变好了 0.38 个百分点,72 次进出的成本却是它的 56 倍。
同一个动作——把永续合约的资金费率从 8 小时一结改成 4 小时一结——OKX 会把每期费率同步除以 8/N,年化不变;币安不除,年化直接翻倍。公告里都只写「调整结算频率」这六个字。
今年 264 个交易日里,USDC 与 FDUSD 对 USDT 没有一天收盘偏离超过 0.5%。但小时线上插过 1.1932 和 1.0219——而强平引擎看的正是那一刻的价。对配平的组合来说,脱锚卡的不是方向,是三处计价单位讲不讲得成一致。
报表上那个年化是平台自己算的。能独立核的到底有哪几项,这篇逐条列清楚:六项在投资端查得到,费率本身可以拿交易所公开接口重算一遍,而偿付率这一项目前在投资端查不到——我们直说。
策略可以做到没有价格敞口,但它做不到没有交易所敞口。现货腿的币、合约腿的保证金、你还没提走的费率,全在别人的资产负债表上。对手方风险有四种具体形态,分散只能换掉其中一种。
相加假设本金不动,连乘假设每一期收到的钱立刻加仓生息。同一批 BTCUSDT 逐期数据,七年相加 80.109771%、连乘 108.44294%。这 28 个百分点不是算错,是两个不同的假设。
配平消掉的是价格方向性风险,不是强平风险。交易所按账户算保证金,合约账户只看见一个孤零零的空头,它不知道你在隔壁还持着等量现货。强平距离有一行可以自己算的公式:1/倍数 − 维持保证金率。
今年至今 BTCUSDT 的资金费率折年化 2.910%,低于联邦基金目标区间的下限。这不是算错,是这套策略真实的一个年份。它赚的是杠杆多头的租金,租金高低跟着周期走,2021 年是 30.635167%。
策略本身不是骗局,它的钱能指名道姓、能逐期核对、而且会为负。最强的一条证据恰恰是那个负号:SOLUSDT 今年 788 期里 390 期在往外掉钱。真正要分辨的是卖策略的人。
两者的持仓长得一模一样:现货买入、合约做空。差别在钱从哪里来——期现套利收的是到期必然收敛的基差,一次性、建仓时就定了;资金费率套利收的是每 8 小时一期的资金费,金额事前不知道。
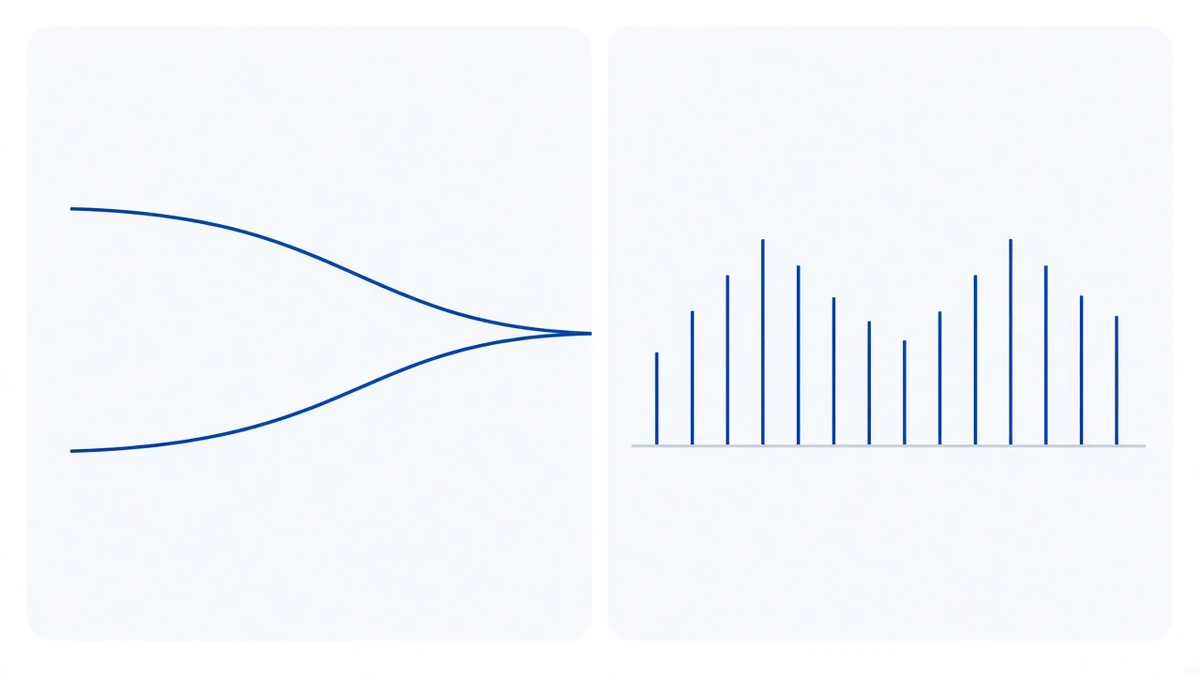
同一时刻、同一个 BTC 永续,四家交易所的费率读数差了三倍多。但读数最小的 Hyperliquid(0.00125%)折年化 10.95%,反而是四家里最高的——因为它每小时结算一次。
两者都把价格敞口对冲掉,但一个收的是协议发的激励代币,一个收的是合约多头逐期付的资金费。来源不同,失效的方式就不同:一个怕激励减半和代币下跌,一个只怕费率归零或转负。
双币理财的收益是卖出一个期权换来的权利金,到期价格站在哪一边,决定你拿回哪种币。资金费率套利不卖选择权,收的是永续合约多头按期转手的钱。两种高年化,代价不在同一处。
资金变大之后收益不会等比例变大,先撞上的是盘口深度、阶梯保证金、可做的标的数量,以及你自己把费率压下去这四件事。四个上限出现的顺序不同,对应的解法也不同。
把最差的年份和最差的标的单独摊开:2022 年 ETHUSDT 全年只有 0.787%。今年 SOLUSDT 更是负的,781 期里 390 期在往外掉钱,累计 −1.030962%。
网格在下跌里越买越多,手里最后是一堆币;资金费率套利两条腿名义配平,手里始终没有方向。两者都被当成「震荡市里的稳健玩法」,但钱的来源不同,行情走坑时的结局也不同。
交割合约靠到期日把价格拽回现货,永续合约没有到期日,只能每 8 小时收一次钱。这笔钱就是资金费率。币安 BTCUSDT 今年已经结算 781 期,累计 2.030026%,其中 209 期是负的。
U 本位合约用 USDT 做保证金、盈亏按 USDT 算;币本位合约用币做保证金、盈亏也按币算。两条腿名义配平在前者等于价格中性,在后者不等于。我们把同一个 BTC 的两张永续拉出 15 期逐期对比。
今年币安 BTCUSDT 结算了 781 期,572 期为正、209 期为负。为正不是市场规律,是杠杆多头需求的价格。同一段时间 SOLUSDT 有 390 期为负,年初至今累计是 −1.030962%。
同一套策略,投一年和投五年拿到的不是同一个东西。逐年原始费率从 2021 年的 30.635% 到今年半年的 1.590%,差着一个数量级。持有期越短,你押的越是抽到哪一年。
本金门槛不是一个数字,是四笔账叠出来的。现货腿要买满名义、合约腿要占保证金、还得留缓冲,最后才是四项成本。规模太小时,吃掉费率的不是行情,是固定开销占比。
判断一个加密收益产品,先问一句:这笔钱是谁付的。质押的钱来自协议增发,理财的钱来自借款人付息,资金费率套利的钱来自合约多头。三种来源对应三种完全不同的失效方式,也对应三种完全不同的核查方法。
费率最高的币不等于最适合套利的币。把 BTC、ETH、SOL、BNB 放进同一张表,今年至今的累计费率差出一个正负号——SOL 是负的,而它最近一期的费率和 BTC 一样高。选币在这套策略里是风险来源,不是收益来源。
多数人最后卡住的问题不是收益多少,是钱怎么出来。收益每 8 小时结算一期、逐笔入账,余额、明细、持仓、收益走势、认购记录与提现进度在投资端实时可查。有一项你查不到,这篇也一并说清楚。
卡住人的通常不是策略,是账户结构与 API 权限。主账户和子账户怎么分、哪三个权限要开、哪一个绝不能开、两条腿怎么同时落地,以及在下第一单之前必须先确认的那个结算周期——这条路径走一遍,比看十篇原理管用。
选平台不是比谁的年化写得高,是比谁敢让你核。钱放在谁的账户里、费用从哪里扣、最差的一年长什么样、哪些数你自己查得到——这四件事问不清楚,年化数字就没有意义。
Delta 中性说的是组合对价格涨跌不敏感,不是没有风险。期权里的中性要靠不停再对冲、赚的是波动率;永续加现货的中性是结构自带的,赚的是每 8 小时结算一次的资金费率。同一个数学定义,两套完全不同的风险与成本。
配平的判据是两条腿的 Delta 相等,不是账面金额相等。给出一行公式、一笔 10,000 USDT 的完整算例(不是 5,000 加 5,000,是 8,333 加 1,667),以及三种常被当成中性的情况:按金额对半分、拿最新成交价配平、把 Beta 中性当 Delta 中性。
计算器给的是毛收益,到手前还要过五关:名义口径、四项成本、2% 管理费、三档分成、不复利。把同一笔本金代进最差的一年与五年平均,三档到手能差出二十倍,而这五步每一步你都能自己算。
「无风险」指的是没有价格方向性风险,不是没有任何风险。四类风险里只有一类被策略消掉了,其余三类仍在;换成托管形态又多出一类平台信用风险。它们分别落在谁头上,是可以逐条说清楚的。
六项成本在费率榜单上一条都看不出来,每一项都配着我们自己账号上量到的数。方向翻号、价差没算进成本、借币利息按整份名义计、合约临下架、质押率为 0、可借库存为空。
资金费率=平均溢价指数+clamp(利率−溢价指数,±0.05%),再除以 8/N 归一化。这是币安 2025 年 9 月起的口径;三处最容易算错的地方是结算周期、乘数基数和年化系数。

资金费率为负=合约比现货便宜,空头付钱给多头,不等于「做空的人多」。反过来套利要多永续、空现货,而现货腿只能来自已持有或借来的币——利息吃光费率、借不到币、多一个强平点,这三条决定了它多数时候不成立。

不会:费率由基差决定,不由涨跌决定。用 2026 年 8 月 29 日那次下跌做样本,讲清两者的机制差别,以及费率真正会变薄的三种行情。

2020 至 2025 年逐年数据摆开之后,最值得看的不是 2021 年的 375.621%,而是熊市里收益如何塌下去。理解波动才能理解这条策略。

原理只有一句话,实现要处理精度对齐、单腿回滚、保证金联动与再平衡。这四件事任何一件没做好,无风险就变成了有风险。

订阅更新:RSS