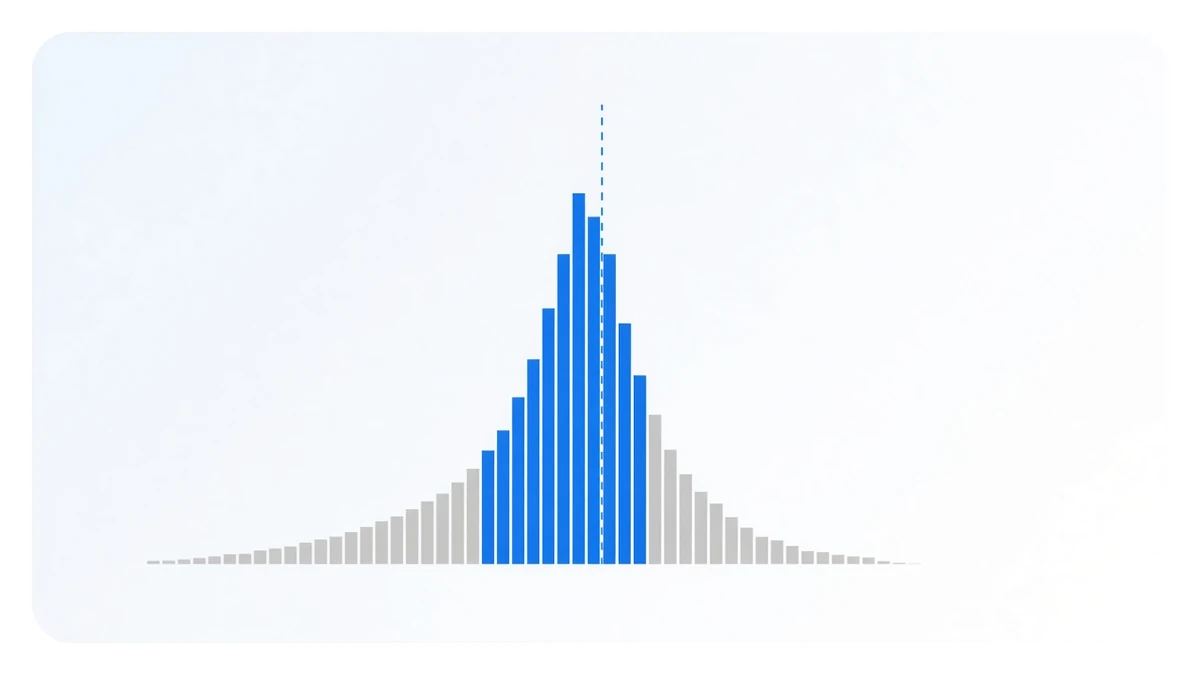
费率榜单回答的是「最好的那几张有多好」。很少有人问另一面:随便挑一张合约收一年资金费率,期望值是多少。
把 2026 年 1 月 1 日到 9 月 24 日 03:00 UTC 之间、库里 450 张币安 U 本位合约的逐期费率各自相加,每张合约得到一个数,450 个数排开是这样的:
| 分位 | 今年累计费率 |
|---|---|
| 最差 | −172.7302% |
| 10 分位 | −33.7329% |
| 25 分位 | −14.2579% |
| 中位数 | −0.5646% |
| 75 分位 | +3.5159% |
| 90 分位 | +7.3650% |
| 最好 | +56.3574% |
| 算术平均 | −9.1568% |
206 张为正,244 张为负。也就是说,如果你今年年初闭着眼睛从 450 张里抽一张、买现货空合约收费率,有 54% 的概率是倒贴钱的——这还没算手续费。
平均比中位数低 8.6 个点,差都在左尾巴上
中位数 −0.5646%,平均 −9.1568%。一个分布的平均比中位数低这么多,只有一种可能:左边有几张合约赔得特别远。
| 合约数 | |
|---|---|
| 累计 ≤ −50% | 29 |
| 累计在 ±1% 之内 | 50 |
| 累计在 ±5% 之内 | 203 |
| 累计 ≥ +10% | 32 |
| 累计 ≥ +20% | 16 |
两端的极值差得离谱:最好的 1000000BOBUSDT +56.3574%,最差的 HOMEUSDT −172.7302%,相差 229 个百分点。尾部几张全都是三位数级别的负值:LABUSDT −152.9124%、BARDUSDT −138.7060%、ONGUSDT −138.5642%、SENTUSDT −126.9724%。
一张合约一年能赔掉 1.7 倍本金的费率听着不可思议,但这些数字只是逐期相加的结果:每期付一点点,一年两千多期,就是这个量级。
把那 95 张切出去,结论立刻变了性质
这张表真正有用的地方在于:左尾巴不是随机散在 450 张里的。把今年曾经被切到 1 小时结算的合约单独分一组:
| 分组 | 合约数 | 平均 | 中位数 | 为正的 | 最差 |
|---|---|---|---|---|---|
| 今年出现过 1 小时结算 | 95 | −37.1627% | −27.1113% | 12 | −172.7302% |
| 其余 | 355 | −1.6623% | +0.8854% | 194 | −53.4166% |
同一个市场,切一刀之后是两个世界。那 95 张里只有 12 张今年是正的,中位数 −27%;剩下 355 张的中位数回到了 +0.8854%。
为什么这条线这么好用?因为交易所把一张合约临时改成一小时一结,本身就是在处理一个已经失控的基差——这不是先行指标,是症状本身。那批合约在切换时段里 89.25% 的期为负,详细情况写在币安资金费率结算时间。
但不要把这当成免死金牌:剩下那 355 张里,仍有 161 张今年是负的,占 45.4%,最差的一张 −53.4166%。一刀切掉的是最恶劣的尾巴,不是风险本身。
主流币在这张分布里的位置
| 合约 | 今年累计 | 期数 |
|---|---|---|
| BTCUSDT | +2.1419% | 799 |
| BNBUSDT | +2.1200% | 799 |
| ETHUSDT | +1.3396% | 799 |
| SOLUSDT | −0.8949% | 799 |
四张主流合约都落在中位数(−0.5646%)与 75 分位(+3.5159%)之间。它们不在头部——距离 90 分位还差很远;但也不在尾部,而尾部才是这张表里真正伤人的地方。SOL 今年是负的,这一行我们一直摆在哪些币适合做资金费率套利里,没有把它挑出去。
把主流币放进全市场分布里看,它们的真正价值不是费率高,是方差小:不会出现在 29 张赔过 50% 的名单上。
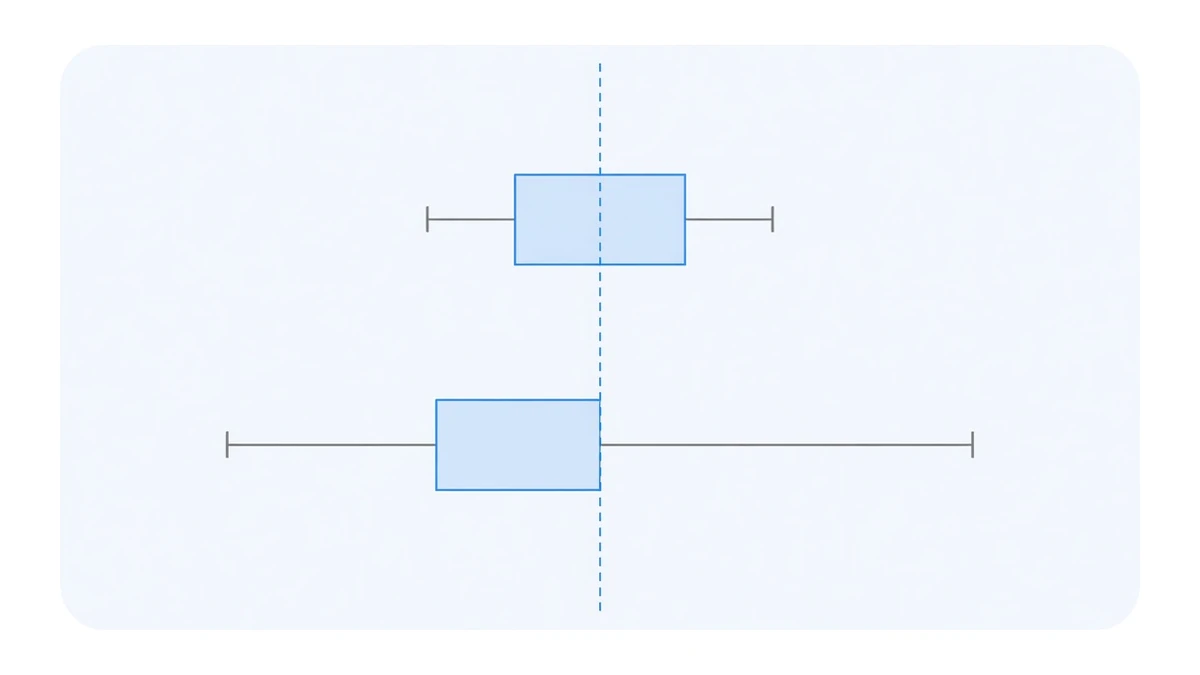
这张表真正在说的事
它不是「资金费率套利不赚钱」。它说的是:这门生意的主要工作量在排除,不在挑选。
两件事听起来像,实际上方向相反。挑选是去拿 90 分位那一栏,而榜首的兑现率只有 44.7%(实测在费率扫描器榜首的下一周);排除是把左边那 29 张和它们的邻居拿掉,而这件事的收益确定得多:不踩中 −172% 那一张,比踩中 +56% 那一张容易,也更重要。
从逐期数据里能直接算出来、不需要看行情的三条排除规则:
- **今年是否出现过 1 小时结算。**中位数从 +0.8854% 掉到 −27.1113%,这是单一条件里区分度最高的。
- **为负的期占比。**它直接决定你有多少期在往外付钱,比累计值稳得多。
- **单期最低值里有没有 −2.0000%。**那是币安的硬下限,出现这个数意味着真实压力被截断了,实际情况比账面上更坏。
这也是为什么我们在资金费率套利有哪些风险里把标的选择归到风险那一栏、而不是收益那一栏。450 张合约里有 244 张今年在向你收钱,这个事实不会出现在任何一张年化收益宣传图上。
我们自己在做的是哪一类、两条腿怎么落地,写在运作方式;逐年的真实成绩、包括最差的那一年,摆在历史业绩。
数据来源:逐期资金费率取自本站自有采集库(源头为币安 U 本位合约公开接口),区间 2026-01-01 00:00 UTC 至 2026-09-24 03:00 UTC,共 608,656 期 / 450 个交易对;每张合约的「今年累计」= 区间内各期费率相加(不是连乘),不区分合约在区间内存活了多久,也不调整结算频率;分位数按 450 个合约值的经验分布计算。分组口径:区间内至少有一期的结算周期字段为 1 小时即归入「出现过 1 小时结算」组。本文不含手续费、价差与滑点,实际到手只会更低。采集名单跟随交易所当前合约列表,已下架合约不在统计内。合约代码仅为数据说明,不是标的推荐。历史数据不代表未来收益。