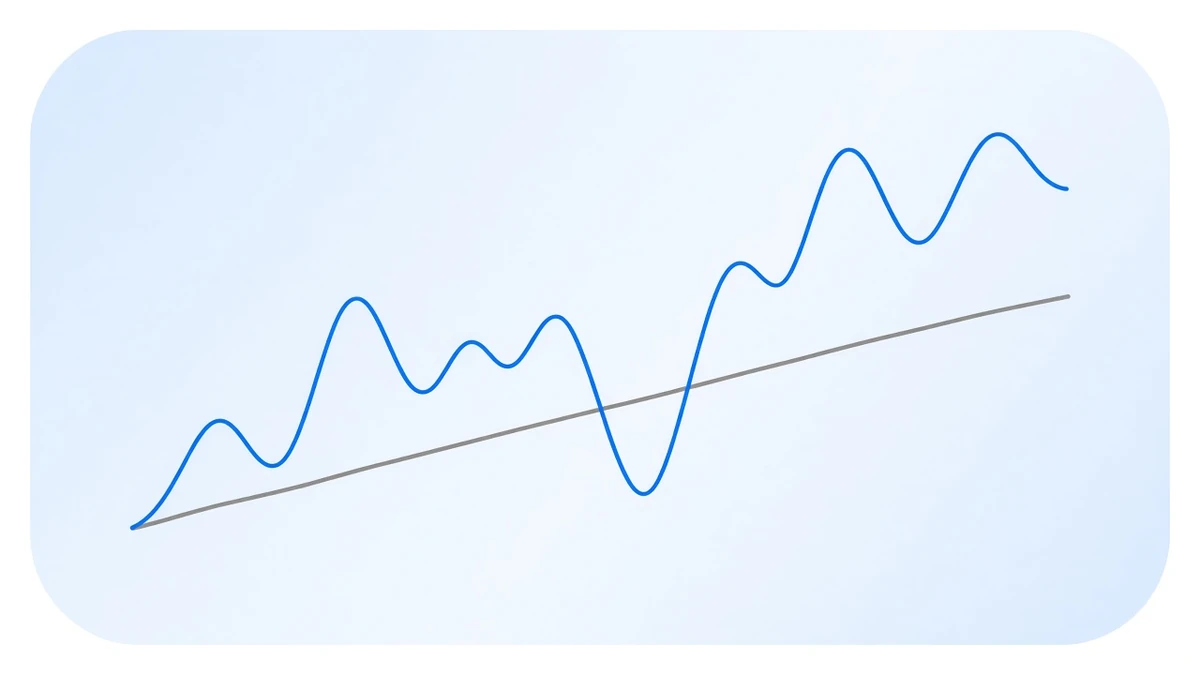
三年两个月,BTC 从 30,459 美元涨到 79,912 美元,涨幅 162.36%。同一段时间里,币安 BTCUSDT 的资金费率逐期相加,累计 23.1963%。
单看这两个数,囤币赢了七倍不止。但把第三个数放进来,这场比较就变成另一回事:同一个窗口里,BTC 价格的最大回撤是 53.77%,而资金费率累计曲线最深的一次回撤是 0.4125 个百分点。
不是 41 个百分点,是 0.41。
先说清楚这三个数是怎么来的
窗口取 2023 年 7 月 1 日到 2026 年 9 月 6 日,共 3.18 年。这个区间不是挑出来的,它是我们库里同时有逐小时价格和逐期费率的完整重叠段。
费率本身能回溯到 2020 年 1 月,但结算时刻的标记价格是 2025 年 8 月才开始落库的,再往前的价格只能取同一个库里的 K 线,而 K 线最早到 2023 年 7 月。两边都要有,窗口就只能这么长。把这一条写在前面,是因为「取哪段时间」本身就能决定结论——挑 2020 年起算,囤币的涨幅会变成另一个量级。
- 价格:BTCUSDT 1 小时线 27,931 根,首尾收盘价 30,459.10 → 79,912.10
- 费率:BTCUSDT 逐期结算 3,492 期,其中 14.69% 为负
- 口径:费率逐期相加,不是连乘
相加和连乘的差别不小。这套系统的建仓走手工命令、不会自动把收到的费率复投回去,所以业绩一律按各格相加算,连乘只作对照。为什么这么定,另有一篇专门讲复利口径的文章。
逐季度摆开,比总数清楚
| 季度 | 价格 | 涨跌 | 费率累计 |
|---|---|---|---|
| 2023 Q3 | 30,459 → 26,951 | −11.52% | +1.1991% |
| 2023 Q4 | 26,977 → 42,314 | +56.85% | +3.0759% |
| 2024 Q1 | 42,504 → 71,363 | +67.90% | +5.5674% |
| 2024 Q2 | 71,234 → 62,766 | −11.89% | +2.3288% |
| 2024 Q3 | 62,925 → 63,309 | +0.61% | +0.8724% |
| 2024 Q4 | 63,513 → 93,549 | +47.29% | +3.1884% |
| 2025 Q1 | 94,364 → 82,518 | −12.55% | +1.2938% |
| 2025 Q2 | 82,598 → 107,087 | +29.65% | +0.8837% |
| 2025 Q3 | 107,328 → 113,989 | +6.21% | +1.7703% |
| 2025 Q4 | 114,181 → 87,608 | −23.27% | +1.1786% |
| 2026 Q1 | 87,773 → 68,242 | −22.25% | +0.3017% |
| 2026 Q2 | 68,288 → 58,605 | −14.18% | +0.2572% |
| 2026 Q3* | 58,549 → 79,912 | +36.49% | +1.2791% |
* Q3 只统计到 9 月 6 日,204 期,不是完整季度。
十三个季度里,价格有六个是跌的,2026 年 Q1、Q2 更是连着两季跌了 22.25% 和 14.18%。费率那一列,十三个季度全是正的。
但别把「全是正的」读成「一样多」。最薄的两个季度恰好就是价格跌得最狠的那两个:2026 Q1 收了 0.3017%,Q2 收了 0.2572%,加起来还不到 2024 Q1 一个季度的十分之一。
费率不会因为价格跌就转负,但它会变薄——这两件事经常被混着说。跌市里真正发生的是后者。
回撤那一栏
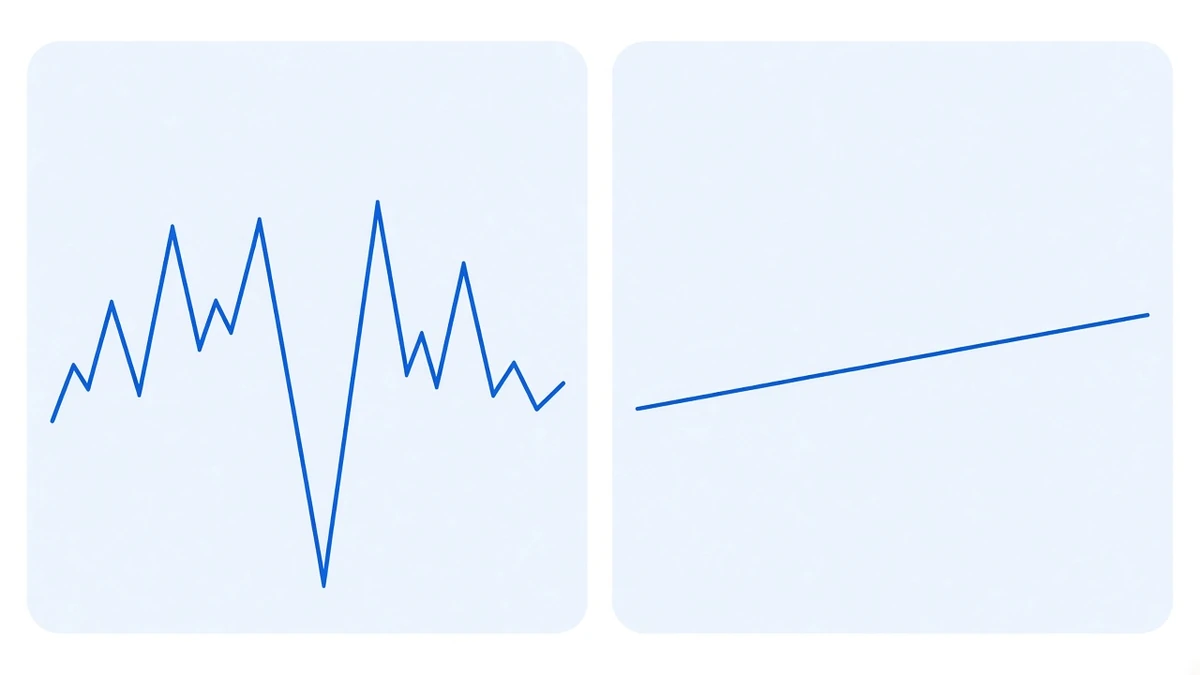
价格那条线的最深一次:从 125,986 美元跌到 58,248 美元,−53.77%,谷底在 2026 年 6 月 25 日。中间隔着七个月,账面上少掉一半多。
费率累计那条线的最深一次:−0.4125 个百分点,谷底在 2026 年 5 月 9 日。这个数之所以这么小,是因为单期费率的量级本来就小——BTC 单期费率的中位数是 0.009131%,即使连着几期为负,累计也很难掉下去多少。
两条曲线的形状完全不同。一条是山脉,一条是缓坡。它们的年化数字分别是 35.38%(价格,连乘)和 7.28%(费率,相加除以年数),但把回撤放进来看,这两个数根本不在一个比较框架里。
这 23.1963% 不是净收益
必须把话说死:上面那一列是 BTCUSDT 一条腿的资金费率累计,不是一套策略的净回报。
真正跑一遍下来,中间还要扣掉现货与合约两边的手续费、资金划转、建仓与平仓的滑点、再平衡时的损耗。这些成本有多少,隐性成本那一篇逐条算过,不在这里重复。另外 3,492 期里有 513 期是负的——负费率的那些期,两条腿配平的组合是要倒贴的。
还有一条:这段窗口里没有出现过极端的长期负费率。历史上出现过,最长的一段是 2020 年 3 月那八天。所以「十三个季度全为正」是这三年的事实,不是一条规律。
那到底该看哪个
这两样东西被放在一起比,本身就有点别扭。它们回答的不是同一个问题。
囤币赌的是价格。三年 162% 的前提是你在 −53.77% 那一段里没有卖,而 2026 年上半年连着两个季度往下走的时候,账户里是什么感觉,只有经历过的人知道。
两条腿配平的组合赌的是另一件事:现货多头和永续空头的方向敞口互相抵消,剩下的是资金费率这一项现金流。它的上限明显低得多,2026 年这种薄费率的年份尤其明显——逐年那张表里 2022 年只有 4.16%,是六年里最差的一行,我们没把它藏起来。
所以问题不是「哪个更好」,是「你在为什么付出代价」。囤币付的是回撤,收费率付的是上限。
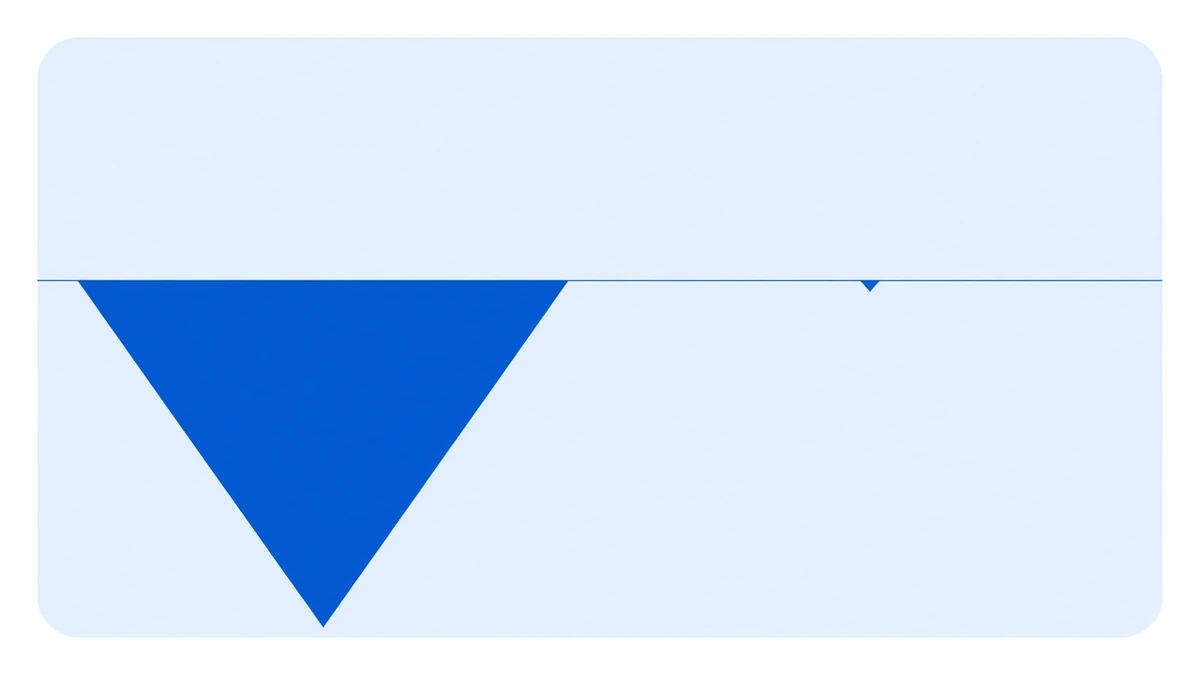
有一个判断办法比较实在:把 −53.77% 那个数换算成你自己的本金,看着那个数字问一句「这七个月我睡得着吗」。答得上来就选前者,答不上来就别。
数据与时点
价格取自本库 Klines 表 BTCUSDT 1 小时线,费率取自 FundingRateTicks 表逐期结算记录,窗口 2023-07-01 至 2026-09-06(UTC)。全区间费率数据回溯至 2020-01-01,累计 7,372 期。逐年业绩以 /performance/ 那张表为准。
本文所有数字均为历史读数,历史区间的表现不构成对未来任何区间的预期。