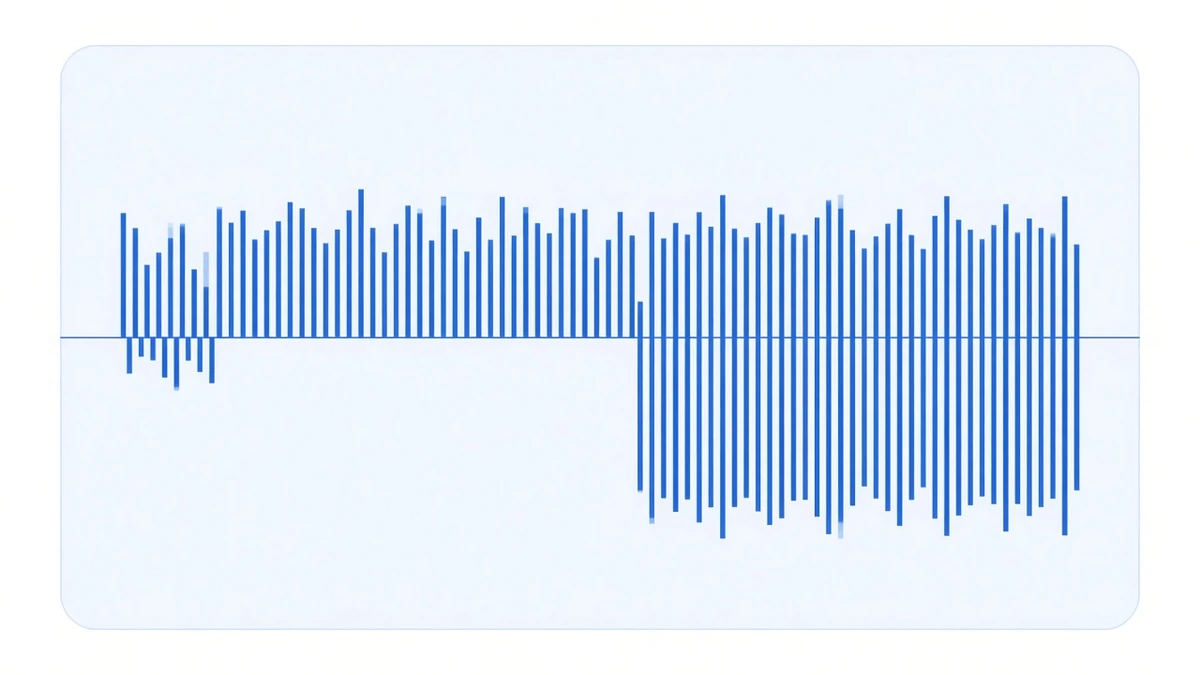
有人问过一个很具体的问题:如果资金费率一直负下去,这套东西是不是就一直失血?
把库里 BTC 六年半的 7,372 期结算排成一条线、把所有连续为负的段落切出来数一遍,答案是:最长的一段是 24 期,八天,发生在 2020 年 3 月 12 日到 20 日,累计 −1.0372%。
但这个答案只对 BTC 成立。同一个库里,BARDUSDT 连着负了 944 期,累计 −108.9583%。
主流币的连负长什么样
BTC 排在前几名的连负段:
| 期数 | 区间(UTC) | 累计 |
|---|---|---|
| 24 | 2020-03-12 → 03-20 | −1.0372% |
| 18 | 2024-09-08 → 09-14 | −0.0738% |
| 16 | 2020-03-28 → 04-02 | −0.4073% |
| 14 | 2026-04-17 → 04-22 | −0.0908% |
| 12 | 2026-05-04 → 05-08 | −0.0565% |
第一名和第三名都在 2020 年 3 月,那是全球市场一起崩的那个月。第二名反而更能说明问题的是:2024 年 9 月那段拖了 18 期、六天,累计却只有 −0.0738%。时间长不等于代价大——这两件事得分开看。
ETH 最长的一段比 BTC 还长一期:25 期,2022 年 9 月 8 日到 16 日,累计 −1.3535%。那个窗口正好包着以太坊合并的那几天。
做个对照:BTC 最长的连正段是 541 期,从 2023 年 10 月 21 日一直排到 2024 年 4 月 18 日,整整一百八十天没断过,累计 +9.2517%。这两个长度不在一个量级上。
绝大多数负费率只持续一期
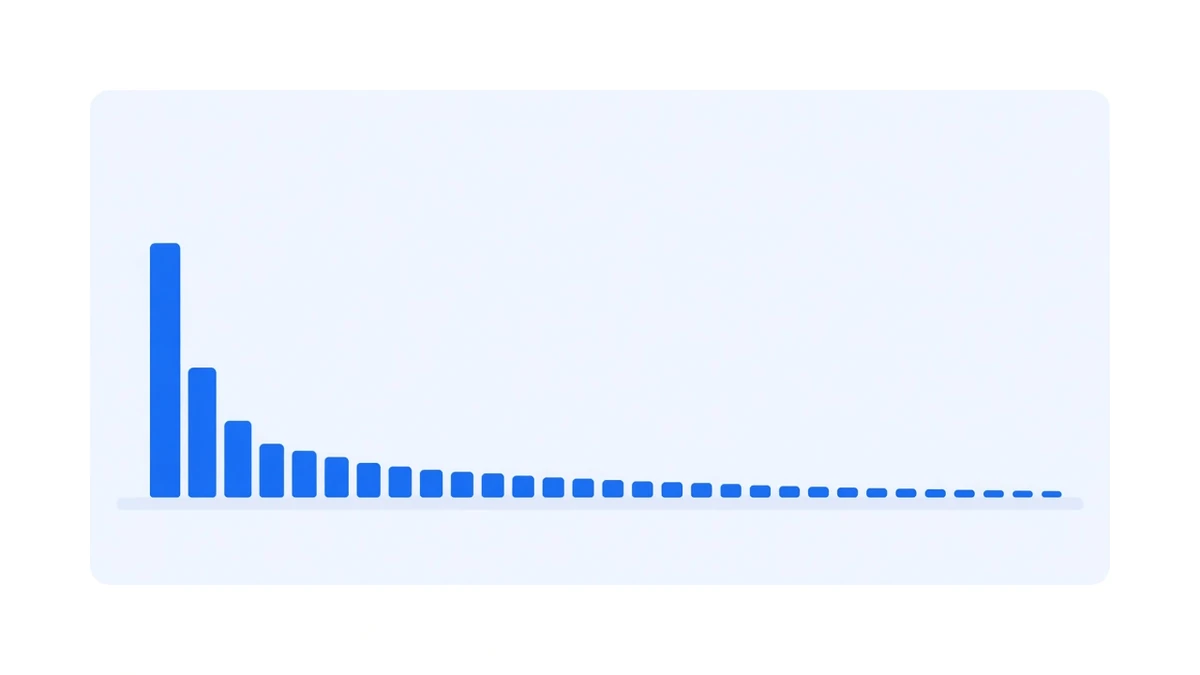
BTC 全部 1,032 期负费率,分散在 484 段里。按长度排:
- 288 段只有一期(占 59.5%)
- 88 段两期,48 段三期
- 八期以上的一共 14 段
- 十二期以上的只有 5 段
也就是说,“费率转负” 这件事本身并不罕见——六年里发生了将近五百次。罕见的是它持续下去。超过一天半(五期)的只有 35 段,占所有负费率段落的 7%。
逐年看为负占比,差别比想象大:
| 年份 | BTC 为负占比 | ETH 为负占比 |
|---|---|---|
| 2020 | 14.30% | 2.64% |
| 2021 | 7.31% | 4.11% |
| 2022 | 22.10% | 34.16% |
| 2023 | 10.14% | 9.13% |
| 2024 | 8.38% | 4.19% |
| 2025 | 12.88% | 16.16% |
| 2026* | 26.26% | 31.03% |
* 2026 统计到 9 月 23 日,796 期。
2026 是 BTC 为负占比最高的一年,比 2022 那个熊市还高。这个数对我们不好看,但它就在表里。
小币那一栏是另一个世界
把全库 450 个标的一起排,连负纪录前几名长这样:
| 标的 | 期数 | 区间 | 累计 |
|---|---|---|---|
| BARDUSDT | 944 | 2026-03-04 → 04-22 | −108.96% |
| COTIUSDT | 733 | 2026-08-02 → 09-07 | −58.70% |
| ENJUSDT | 617 | 2026-03-17 → 05-14 | −72.88% |
| SENTUSDT | 616 | 2026-01-29 → 02-24 | −110.50% |
| HOMEUSDT | 477 | 2026-05-31 → 06-23 | −117.03% |
这些标的的结算周期被交易所调成了一小时一期,所以期数堆得快;但即使换算成天数,也是四到七周的连续负费率。HOMEUSDT 那一段 23 天里累计 −117.03%,意思是拿着「现货多 + 永续空」的组合进去,光资金费这一项就把本金赔进去了。
费率排行榜顶部的那些币和这张表里的币,很大程度上是同一批。高费率和深负费率是同一件事的两面:多空两边都拥挤、且没有足够深的现货市场把价差拉回来。
这对一个配平的组合意味着什么
负费率时,现货多头加永续空头的组合是付钱的一方。方向敞口依旧是配平的,价格涨跌不影响什么,不会因此被强平——真正发生的只是现金流反向。
所以问题不是「会不会出事」,是「要倒贴多久、多少」。三个数可以拿来判断:
- 连负的最长长度。BTC 六年最长八天,这是可以等的;小币七周,这不是等的问题。
- 连负的累计深度。BTC 最深一段 −1.0372%,而同期正费率随便一个季度就能覆盖掉;小币一段 −100% 上下,没有什么能覆盖。
- 发生的频率。BTC 六年 484 段负费率里,超过五期的只有 35 段。
这也是为什么币种选择比拼费率高低重要的原因。拿一个年化看上去高三倍的标的去换一个持续七周的负费率区间,这笔账怎么算都不划算。
一个很容易搞反的地方
负费率不等于亏钱,正费率也不等于赚钱。算的是区间累计减去成本。
2024 年 9 月那段连负拖了六天,听着不好受,实际累计才 −0.0738%;而 2020 年 3 月那八天的 −1.0372%,平均每期 −0.043215%,是普通负费率期的四五倍。同样是「连着负了一周」,代价差了十四倍。
负费率本身是怎么回事、能不能反过来做,另有一篇讲完了。这里只回答持续时间这一件事。
数据与时点
数据取自本库 FundingRateTicks 表逐期结算记录,截至 2026-09-23 00:00 UTC:全库 900,260 期、450 个标的;BTCUSDT 与 ETHUSDT 各 7,372 期,回溯至 2020-01-01。连负段按“费率严格小于零”切分,费率恰好等于零的期不计入。逐年业绩以 /performance/ 那张表为准。
历史区间的最长记录只是历史记录。它没有给出任何上限,下一段可以比八天更长。