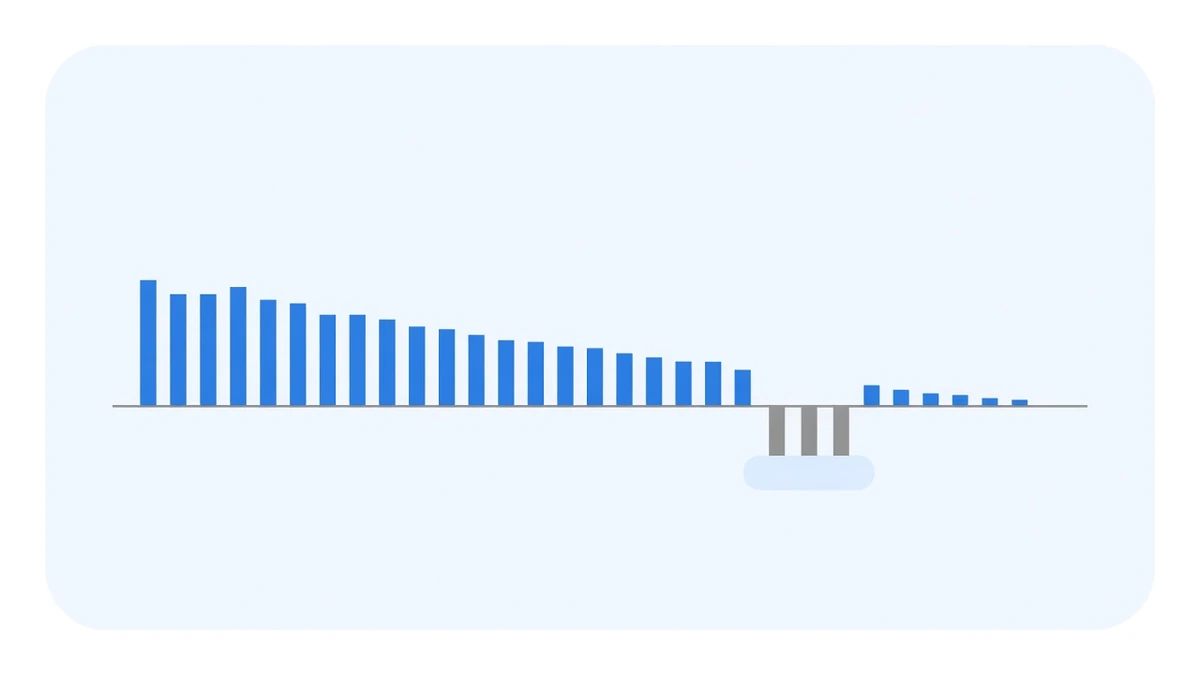
搜「USDe 收益」的人,多半想知道两件事:这个年化是谁付的,它会不会变成零甚至负数。
先给答案。按 Ethena 官方文档,USDe 的协议收入现在有四个来源:资金费率与基差、借贷收入、现实世界资产(RWA)收益、流动性稳定币的奖励(Protocol Revenue)。其中第一项,就是资金费率套利收的同一笔钱:现货多头配一条等额的永续空头,价格涨跌两边抵掉,剩下的是多头按期付给空头的资金费。
这一项的历史可以逐期算出来。我们用币安 BTCUSDT、ETHUSDT 两张合约各占一半、逐期相加,得到的是「资金费率那条腿」的示意口径:
- 2024 年 12.50%
- 2025 年 5.03%
- 2026 年截至 9 月 27 日 1.77%,其中 2、3、4 月连续三个月为负
这不是 USDe 或 sUSDe 的实际收益,下面会说清楚差在哪。但它告诉你,USDe 收益里最老牌的那一项来源,今年给了多少。
Ethena 自己怎么描述这笔收入
几条关键说法,都出自 Ethena 官方文档(2026 年 9 月 27 日读取):
- **收入有四个来源,而且是有意分散的。**文档写明,分散背书资产的目的就是分散收入与风险:集中在单一策略,会把整体风险绑在一组市场条件上(Protocol Revenue)。
- **负收益不传给 sUSDe。**sUSDe 只会持平或上涨;协议收入为负的时期不发放奖励,亏损由储备基金承担(Rewards Mechanism)。
- **费率低或为负时,调整配置。**更多背书资产会转进收益约等于美国国债利率的流动性稳定币,以减少对负费率的暴露(Funding Risk)。
- **储备基金目前不从收入里补充。**文档写的是:划入储备基金的收入比例当前为 0%,100% 用于激励奖励与推广分配;储备基金的现有规模在它的透明度面板上查(Reserve Fund)。
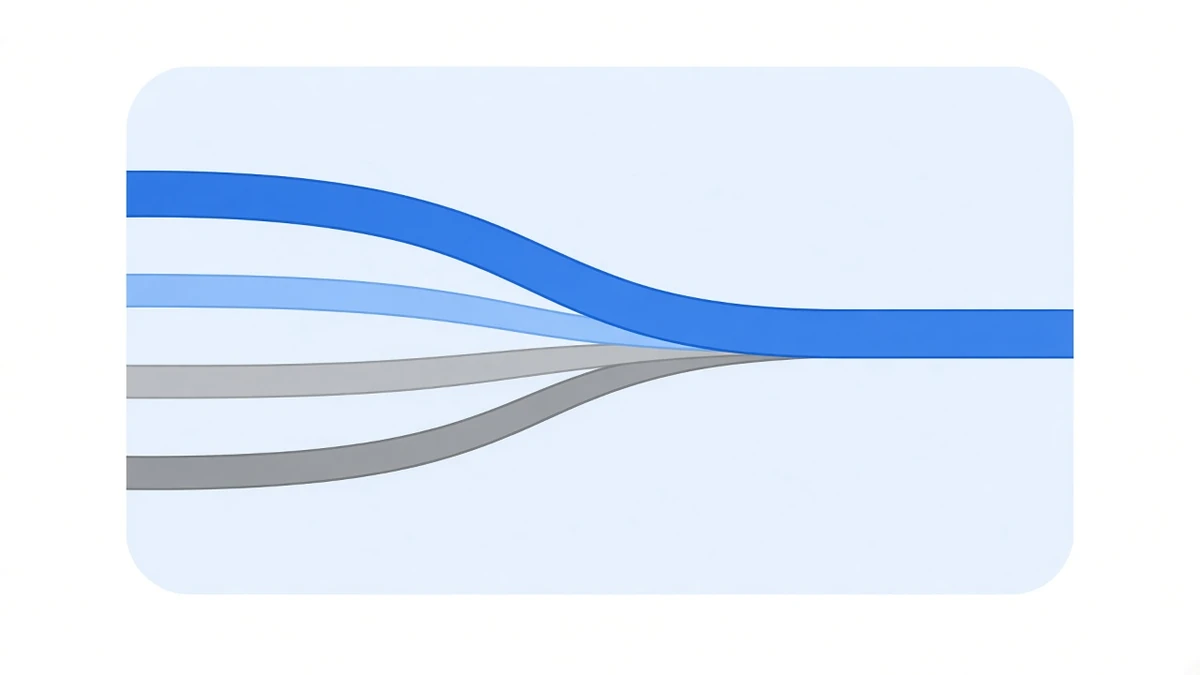
所以读 sUSDe 的年化时要记住:你看到的是四项收入合起来、再经过储备基金兜底之后的结果。资金费率那一项单独拎出来是什么样,下面用逐期数据摊开。
资金费率那条腿,逐年是多少
| 年份 | BTC | ETH | 各半 | 为负的月份 |
|---|---|---|---|---|
| 2021 | 30.64% | 37.56% | 34.10% | 0 |
| 2022 | 4.16% | 0.79% | 2.48% | 2(9 月、11 月) |
| 2023 | 7.84% | 8.24% | 8.04% | 0 |
| 2024 | 11.98% | 13.02% | 12.50% | 0 |
| 2025 | 5.13% | 4.94% | 5.03% | 0 |
| 2026(至 9 月 27 日) | 2.16% | 1.39% | 1.77% | 3(2、3、4 月) |
口径:各期相加,不连乘;不含手续费、滑点和现货端收益。2021 到 2025 年的逐年数字与本站历史业绩页是同一份后台快照;2026 年与「为负的月份」由采集库逐期相加得出。
拿 Ethena 文档里自己给的 ETH 数字对一下:它写的是按持仓加权,2022 年 0.6%、2023 年约 9%、2024 年约 13%(Crypto Basis Trade)。我们币安单一合约逐期相加是 0.79%、8.24%、13.02%,三年都对得上。2021 年差得最远:它是 16%,我们是 37.56%。口径不同(全市场持仓加权对单一场所逐期相加),引用任何一边的数字都要带上口径。
表里最该看的是两头。2021 年各半 34.10%,那是杠杆多头最拥挤的一年;2022 年只剩 2.48%,出现了两个负月。2023 到 2024 年回到 8% 到 12.5%,2025 年减半到 5.03%,2026 年到 9 月 27 日是 1.77%。按已过的 269 天线性折年约 2.41%,和 2022 年(2.48%)是一个量级。
2026 年逐月:哪几个月要靠兜底
| 月份 | BTC | ETH | 各半 |
|---|---|---|---|
| 1 月 | 0.46% | 0.41% | 0.43% |
| 2 月 | −0.06% | −0.31% | −0.19% |
| 3 月 | −0.09% | −0.09% | −0.09% |
| 4 月 | −0.18% | −0.14% | −0.16% |
| 5 月 | 0.23% | 0.29% | 0.26% |
| 6 月 | 0.20% | 0.05% | 0.13% |
| 7 月 | 0.57% | 0.35% | 0.46% |
| 8 月 | 0.62% | 0.48% | 0.55% |
| 9 月(至 27 日) | 0.42% | 0.34% | 0.38% |
2 到 4 月连续三个月为负,合计约 −0.43%。在 2020 年 1 月到 2026 年 9 月这 81 个月里,各半口径为负的一共只有 5 个月:2022 年 9 月、11 月,和今年 2、3、4 月。连着三个月为负,这是 81 个月里第一次。最差的单月仍然是 2022 年 9 月的 −0.60%。
对 sUSDe 持有人,这三个月不会显示成负数:费率那一项的亏损先被另外三项收入抵掉,抵不掉的部分按文档由储备基金承担,那段时间不发奖励,同时背书资产往稳定币方向挪。对自己在交易所账户里拿着两条腿的人,这三个月是实打实往外付的钱。同一段负费率,两种持有方式看到的是两条不同的曲线。
看「sUSDe 历史收益」图时怎么读
- **它是合成的。**四项收入叠在一起,资金费率那一项可以拿上面两张表对照;费率走弱时它还能维持多少,取决于借贷、RWA 和稳定币那三项。
- **它比逐期费率慢一拍。**文档写明,年化按周计算,奖励在下一周分多次发放(Rewards Mechanism)。逐期费率的变化,要到下一周才体现在 sUSDe 的奖励里,而且按周抹平了。
- **它不会跌破零。**这是设计出来的:负收益被储备基金吸收,不等于那段时间费率没有转负。想知道底下的费率发生过什么,要看逐期数据,比如资金费率最长能连着负多久。
同一笔钱,两种拿法
资金费率这笔收入本身,不因为装进哪个产品而改变:它来自杠杆多头愿意为持仓付的溢价,多头拥挤时多,退潮时少,偶尔反过来(原理在资金费率为什么大多数时候是正的)。差别在包装:
| 持有 sUSDe | 在交易所账户里持有两条腿 | |
|---|---|---|
| 收入构成 | 资金费率与基差 + 借贷 + RWA + 稳定币奖励 | 逐期资金费率本身 |
| 负收益期 | 由储备基金承担,不发奖励 | 自己承担,逐期可见 |
| 你持有的是 | 一个代币 | 账户里的现货与合约仓位 |
| 主要风险在 | 协议、托管、赎回机制与代币二级市场价格 | 交易所对手方与执行 |
Ethena 自己的风险章节列了资金费率、强平、托管、交易所倒闭等几项。两条腿放在交易所里的那一边,风险在哪、谁来承担,我们写在两条腿都在交易所里:套利绕不开的那个对手方和安全页。哪种更合适,取决于你想承担哪一组风险,这里不替你选。我们这套怎么运作,见运作方式。
数据与口径:逐期资金费率取自币安 U 本位合约公开接口 fapi/v1/fundingRate(BTCUSDT、ETHUSDT),本站采集库 2020-01-01 至 2026-09-27 00:00 UTC;「各半」为两张合约当月或当年合计取平均,各期相加、不连乘,未计手续费、滑点与现货端收益;2021 至 2025 年逐年数字与业绩页是同一份后台快照,快照时点 2026-08-25 13:42 UTC,逐月数字由采集库逐期相加,两者因分桶口径不同可能相差 0.03 个百分点以内。Ethena 的收入来源、储备基金、sUSDe 奖励规则与 ETH 费率数字引自其官方文档 Protocol Revenue、Reserve Fund、Rewards Mechanism、Funding Risk、Crypto Basis Trade 五页(2026-09-27 读取)。文中「各半」只是资金费率那条腿的示意口径,不是 USDe 或 sUSDe 的实际收益。本文不构成对任何代币或产品的推荐。历史数据不代表未来收益。