资金费率套利有一个很容易被默认的假设:本金翻一倍,收益就翻一倍。
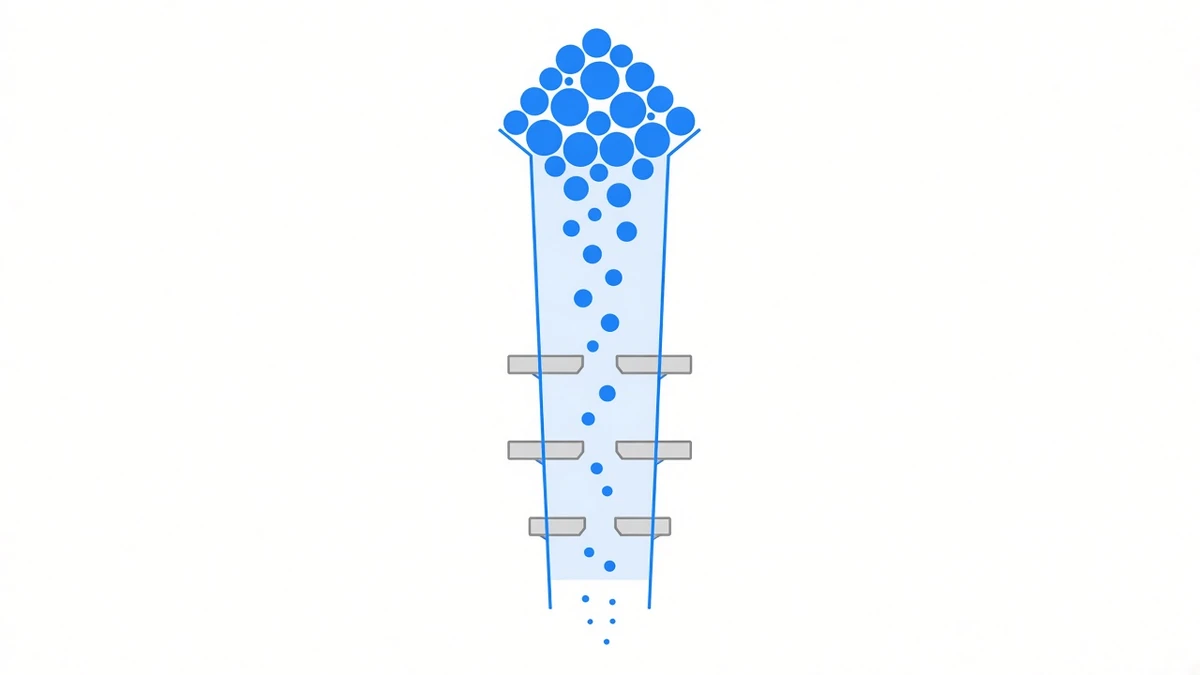
小额资金下这个假设基本成立。越往上走越不成立,而且先撞上的不是费率——费率是整个市场的数,不会因为你年初多打了一笔钱而改变。先撞上的是四个具体的墙,它们出现的顺序固定,解法各不相同。
这一篇把四个墙按出现的先后排好。
墙一:盘口深度——两条腿必须同时落地
这是最早遇到的一道,而且和你总共有多少钱无关,只和单次建仓的量有关。
建仓的时候你要一边买现货、一边开空单,两边的量都得吃进各自的盘口。单笔订单超过盘口能接住的那一层,价格就会被你自己推走。拆成小单慢慢做能减轻冲击,代价是拉长了两条腿不同步的窗口。
这两件事是直接矛盾的:想少吃滑点就得慢,而慢的那几分钟里你手上是个没配平的裸头寸。为什么「同时」这两个字是整件事里最难的,Delta 中性在工程上难在哪写过。
**实际后果:**它不限制你总共能放多少钱,只限制你能有多快把钱放进去、多快拿出来。钱越多,建仓和退出的周期越长。
墙二:阶梯保证金——名义越大,可用倍数越低
交易所对永续合约的保证金要求不是一个常数,是一张按名义分档的阶梯表:同一个标的,持仓名义进到下一档,最大可用倍数就降一级,维持保证金率同时抬高。
对两条腿配平的组合来说,这意味着两件事:
- 同一笔保证金能撑起的名义变少了。 而资金费是按名义收的,名义上不去,收入就上不去。
- 离强平的距离变近了。 维持保证金率抬高,缓冲就薄。
要紧的是这两件事同时发生:你不是「多出钱就能买回来」,而是每往上一档,资金效率和安全边距一起变差。倍数到底是在选收益还是在选强平距离,Delta 中性怎么配平那篇把这张表摆出来算过。
分档的具体阈值每个标的不同、每家交易所不同,而且交易所随时可以改。写策略的时候它应该从接口取,不应该写死。
墙三:可做的标的就那么几个
撞到前两道墙之后,最自然的反应是「那就分到更多标的上去」。这一步很快也到头。
盘口足够厚、费率长期为正、合约不会说没就没的标的,数得过来。哪些币适合做资金费率套利那篇把四个主流标的的逐期账算了一遍。往下走到中小市值,三个问题一起来:盘口薄、费率颠、而且合约本身可能被下架。
下架这一条比看上去严重。合约被下架时仓位按交易所自己的口径强平,而你的现货腿不会跟着动——从那一秒起你就裸着。同一张合约在四家交易所前后差 23 天下架、交割口径还各不一样,我们单独写过一条。
**实际后果:**可用标的的数量不是无限的,而每多一个标的,建仓、对账、监控的工作量都多一份。
墙四:规模足够大时,你自己就是那个空头
这一道最少被提到,也最难绕。
资金费率是从合约与现货的价差里长出来的。你开空单的动作本身就在往下压合约价,也就是在压你自己要收的那个费率。量小的时候这个效应可以忽略,量大了不行。
先把尺度摆出来。按 CoinGlass 的统计(2026-09-18,经 ChainCatcher 转述),BTC 全网合约未平仓量约 560.69 亿美元,其中币安 119.46 亿、Bybit 53.67 亿、Gate 54.26 亿、OKX 30.15 亿。
拿这个做参照:一笔 1,000 万美元的空头放在币安 119.46 亿的未平仓量里,占约 0.08%——这个量级基本不用担心自己压自己。但比例每往上走一个数量级,它就从「可以忽略」变成「得算进去」。
这里得诚实:具体到多大会压动费率,我们没有一个可以拿出来的实测数。 要测它得拿自己的仓位去试,而那个实验的成本就是实验结果本身。能说的只有方向:它是实在的,而且随名义占比单调变差。任何人告诉你「这套做法容量无限」,那句话本身就是个信号。
四道墙的顺序
| 墙 | 什么时候撞到 | 它限制的是 | 能怎么办 |
|---|---|---|---|
| 盘口深度 | 最早 | 建仓 / 退出的速度 | 拆单、分时段,代价是开仓窗口变长 |
| 阶梯保证金 | 单标的名义变大后 | 同一笔保证金能撑的名义 | 降倍数、或拆到多个标的 |
| 标的数量 | 再往上 | 总名义的上限 | 没有好办法,只能受着 |
| 自己压费率 | 最晚,但不可逆 | 费率本身 | 同上 |
前两道是工程问题,花功夫可以缓解;后两道是市场结构问题,花功夫也缓解不了。一套策略真正的容量上限由后两道决定,而不是前两道。
那平台怎么处理这件事
平台并不能把这四道墙变没。能做的只有三件:把前两道往后推(拆单与执行、多账户分散),把第三道的选型做对,以及把第四道当成一个真实约束写进条款而不是假装它不存在。
这也是投资方案按金额分档的原因之一:5,000–20,000 USDT、20,000–100,000 USDT、100,000 USDT 以上三档,对应的投资期不同(1 年、3 年、5 年)。钱越多,建仓与调仓的成本越需要更长的持有期去摊平——这不是销售分层,是上面第一道墙的直接后果。
三档统一 2% 年度管理费,从收益里扣;资金一律托管在平台专用账户,余额、逐笔交易明细、持仓、收益走势与提现进度在投资端可查。托管与履约由平台承担,因此存在平台信用风险。
怎么判断自己会不会撞上
三个可以自己算的数:
- 你的单腿下单量占当前盘口前几档的多少? 超过一成就要开始考虑拆单了。
- 你的单标的名义落在阶梯保证金的哪一档? 跨档那一刻,收益与安全边距一起变。
- 你的总名义占该标的全网未平仓量的多少? 这个比例是第四道墙的粗略温度计。
三个数都很小的话,容量不是你要操心的事,先去看隐性成本那六项。
照旧把话说完整:两条腿配平消掉的是价格方向性风险,不是全部风险。费率会归零也会转负——历史业绩里 2022 年 ETHUSDT 只有 0.787256% 那一行就是这么来的,而 SOLUSDT 今年至今是 −1.125987%。这次数据好看,不代表下一年也好看。
数据来源:未平仓量取自 CoinGlass 统计(2026-09-18,经 ChainCatcher 转述),仅作规模尺度参照;自有费率数字取自后台逐期快照,截至 2026-08-25 13:42 UTC;方案条款以投资方案页为准。阶梯保证金的具体档位因标的与交易所而异,且交易所可随时调整。历史数据不代表未来收益,本文不构成投资建议。