「现在费率太低,等它涨上去再进场」——这是我们被问得最多的一句话。
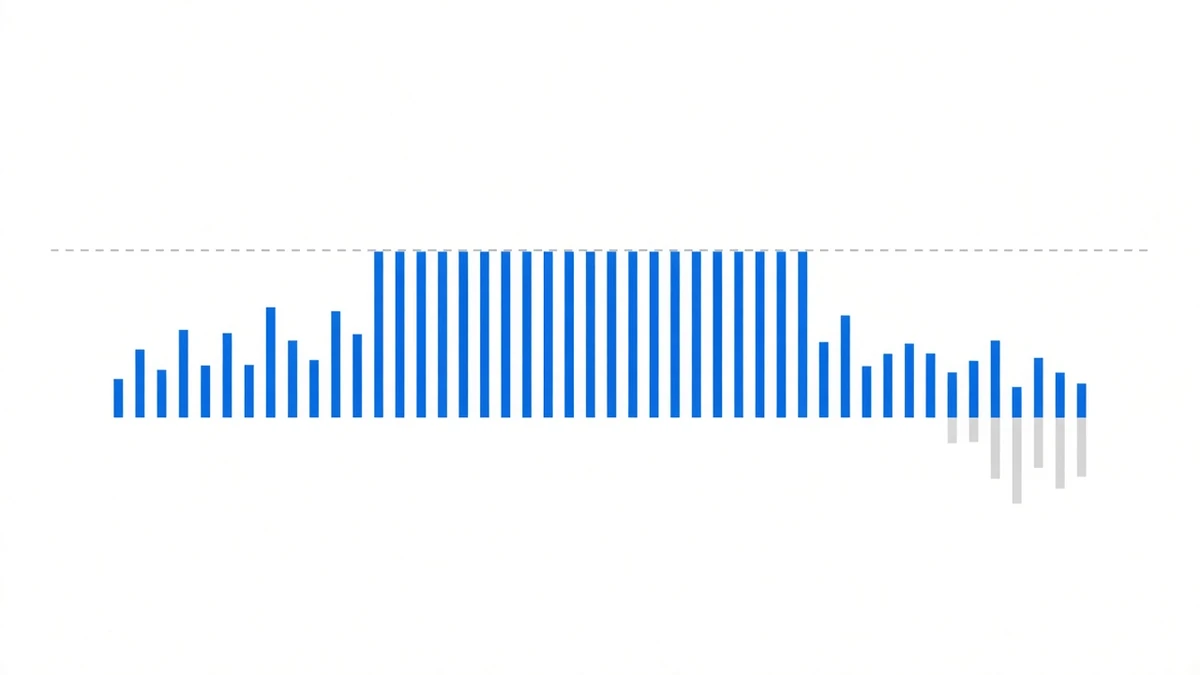
先给结论:今年没有「涨上去」这回事。把 2026 年 1 月 1 日到 9 月 21 日 00:00 UTC 之间币安 U 本位合约的每一期结算拉出来数(每个标的 790 期),BTCUSDT、ETHUSDT、SOLUSDT 的资金费率一次都没有超过 0.01%。三个标的的最大值恰好都是 0.010000%。
严格大于 0.01% 的期数:0 期、0 期、0 期。
790 期的天花板长什么样
| 标的 | 期数 | 累计 | 折年化 | 最大值 | 最小值 | 为负的期数 |
|---|---|---|---|---|---|---|
| BTCUSDT | 790 | 2.103149% | 2.92% | 0.010000%(08-19 16:00) | −0.015178%(02-07 00:00) | 209 |
| ETHUSDT | 790 | 1.277538% | 1.77% | 0.010000%(08-20 16:00) | −0.036526%(02-23 08:00) | 247 |
| SOLUSDT | 790 | −0.941791% | −1.31% | 0.010000%(07-10 16:00) | −0.069212%(02-01 00:00) | 390 |
| BNBUSDT | 790 | 2.078423% | 2.88% | 0.032423%(08-22 08:00) | −0.012728%(03-20 08:00) | 7 |
把最差那一行先摆出来:**SOL 今年 790 期里有 390 期是负的,累计 −0.941791%。**一半的期数在往外付钱,全年累计为负。等它的费率「涨上去」的人,等了九个月。
中位数更说明问题。BTC 的逐期中位数是 0.003297%,只有 0.01% 的三分之一;SOL 是 0.000213%,实际上就是零。而 95 分位三个标的都恰好是 0.010000%——分布的上四分之一被压成了一条平线。
天花板不是行情给的,是公式卡出来的
币安的计算式是公开的:
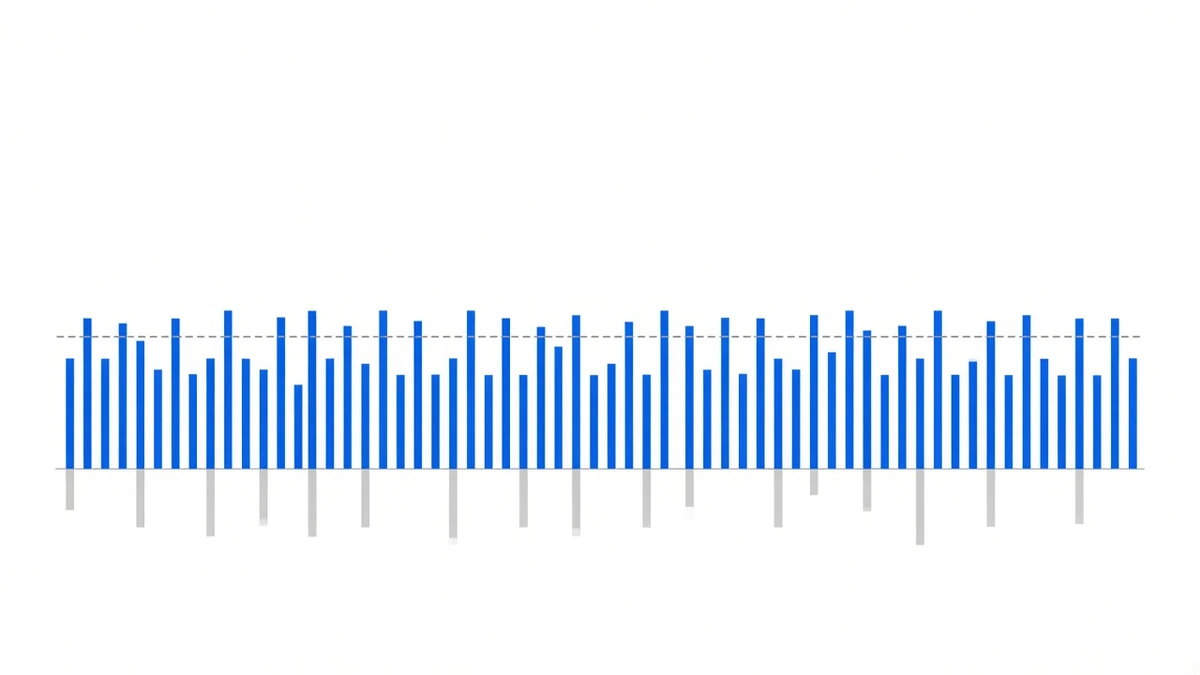
资金费率 = 溢价指数 + clamp(基准利率 − 溢价指数, −0.05%, +0.05%)U 本位合约的基准利率默认 0.01% / 8 小时。把这个式子按溢价指数分三段展开:
| 溢价指数落在 | 钳制项 | 费率结果 |
|---|---|---|
| 低于 −0.04% | 顶到 +0.05% | 溢价 + 0.05%(小于 0.01%) |
| −0.04% 到 +0.06% 之间 | 恰好抵消 | 恒等于 0.01% |
| 高于 +0.06% | 顶到 −0.05% | 溢价 − 0.05%(大于 0.01%) |
中间那一段就是死区。溢价指数在 −0.04% 到 +0.06% 这十个基点的区间里怎么动,费率读数一动不动,全是 0.01%。
所以「费率超过 0.01%」这件事有一个硬前提:整期的平均溢价指数要高于 +0.06%,也就是永续要相对现货持续升水六个基点以上。今年 BTC、ETH、SOL 一次都没做到,各自 790 期。
这也解释了为什么 0.01% 这个读数本身信息量为零:它只说明溢价在死区里,没说多头有多急。真正带信息的是低于 0.01% 的那些读数——它们要求溢价跌破 −0.04%,即永续明显贴水。BTC 今年有 209 期是负的,那些才是真的在说话。
那「等费率转正再进场」呢
这是退一步的版本,听上去合理得多:不追高,只是避开负费率那几段。
我们拿同一批 790 期数据跑了一遍。规则很简单:**上一期费率为正就持有,否则空仓。**每一次进出按整轮成本 0.30% 计——这个数不是拍的,是四笔吃单 2 × (0.05% + 0.1%),出处在六项隐性成本那篇。
| 标的 | 一直持有 | 择时毛收益 | 进出次数 | 进出成本 | 择时净收益 |
|---|---|---|---|---|---|
| BTCUSDT | 2.1031% | 2.4856% | 72 | 21.60% | −19.11% |
| ETHUSDT | 1.2775% | 1.9126% | 88 | 26.40% | −24.49% |
| SOLUSDT | −0.9418% | 1.2143% | 113 | 33.90% | −32.69% |
| BNBUSDT | 2.0784% | 1.6990% | 93 | 27.90% | −26.20% |
看 BTC 那一行,它恰恰说明了问题的性质:**择时是有效的。**毛收益从 2.1031% 提到 2.4856%,多赚了 0.38 个百分点。SOL 更夸张,从全年 −0.9418% 翻成 +1.2143%,整整两个多百分点,一个负的年份被择成了正的。
信号是真的。问题是价钱。
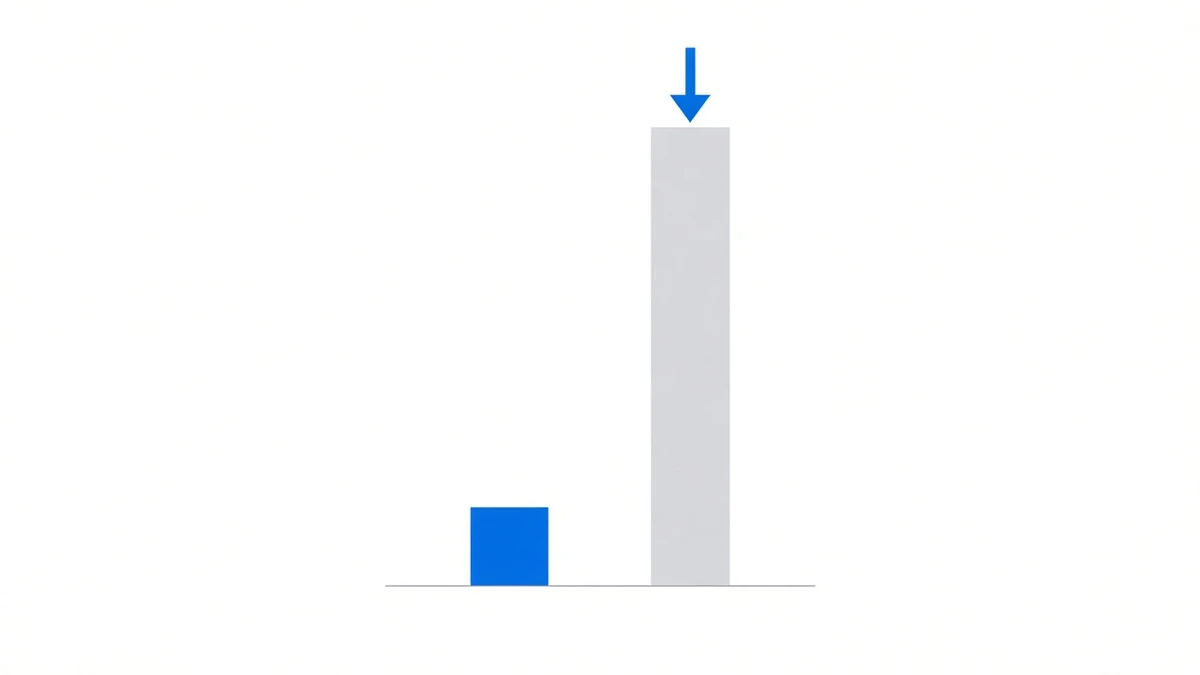
BTC 那 0.38 个百分点,需要 72 次进出去换,成本 21.60%——是它赚到的那部分的 56 倍。
一次进出要多少期才赚得回来
把 0.30% 摊到费率上就明白了:
- 按顶格的 0.01% 算,一次进出要 30 期(10 天)才回本。
- 按 BTC 今年的中位数 0.003297% 算,要 91 期,约 30 天。
- 按 SOL 今年的中位数 0.000213% 算,要 1409 期——比今年已经发生的期数还多。
而费率翻号的频率远比这快。BTC 今年 209 期为负、581 期为正,正负交替把 790 期切得很碎——你每躲开一段负费率,就要付一次三十天的门票。
BNB 是唯一的例外,而它也不成立
上面那张表里只有 BNBUSDT 真的出现过高于 0.01% 的读数:790 期里有 63 期,最高 0.032423%。
原因不在行情,在参数:**BNBUSDT 的基准利率是 0,不是 0.01%。**基准利率为零时,死区的落点也跟着挪到零——它今年有 423 期费率恰好是 0.000000%,而恰好等于 0.01% 的期数是 0 期。这类合约币安上有一批,我们在费率为什么大多数时候是正的里数过。
既然它是唯一有「高费率」可等的标的,就在它身上把门槛提高再试一次:
| BNBUSDT 择时规则 | 毛收益 | 进出次数 | 成本 | 净收益 |
|---|---|---|---|---|
| 上一期 > 0 | 1.6990% | 93 | 27.90% | −26.20% |
| 上一期 > 0.01% | 0.5048% | 42 | 12.60% | −12.10% |
| 上一期 > 0.02% | 0.0967% | 3 | 0.90% | −0.80% |
门槛提到 0.02% 之后,进出次数从 93 次压到 3 次,成本只剩 0.90%——已经是最克制的一种打法了。净收益仍然是负的,而它对应的「一直持有」是 +2.0784%。
挑得越准,能持有的期数越少;而收益是按期数攒的,成本是按次数付的。这两件事在同一个方向上互相抵消,没有一个阈值能同时满足。
所以该盯的不是时点
如果非要给一句可操作的话:决定这笔账的是持有期数与整轮成本的比值,不是进场那一刻的读数。
三个能改变结果的量,按能动的程度排:
- **整轮成本。**它是分子。吃单换成挂单、选价差小的标的、避开只有 5 位有效数字的小币,这一项能实打实降下来,而且降一次长期有效。
- **持有期数。**它是分母。同一个费率序列,持满 790 期拿到的是 2.10%,切成 72 段拿到的是 −19.11%。
- **标的选择。**BNB 今年 790 期只有 7 期为负,SOL 有 390 期。这个差别比任何择时都大,而且不需要频繁进出去兑现。
至于进场那一刻的读数是 0.003% 还是 0.01%——它对全年那笔账的影响,小于一次多余的进出。
两句必须说清楚的话
第一,**上面这套回测是「事后看着答案做题」。**规则里用的是「上一期费率」,实盘也只能拿到上一期,这一点没有作弊;但整轮成本一律按 0.30% 的固定值算,没有计入行情剧烈时的滑点扩大、借币利率异动、以及合约临下架那几期的特殊情形。真实的择时成本只会比 21.60% 更高,不会更低。
第二,**费率转负是这套做法确实会遇到的情况,不是异常。**SOL 今年至今累计 −0.941791%,ETH 2022 年全年只有 0.787256%——这些数字都在历史业绩那张逐年表里,我们没有把它们挑出去。今年 BTC 折年化 2.92%,比表上任何一个好年份都难看,但它是 790 期真实结算之后的数。
费率本身怎么算、钳制项从哪来,拆在资金费率怎么算;负费率那一侧怎么做、要不要借币,在资金费率为负;把六年摊开逐年看,六年回顾里最差的那一年和最好的那一年在同一张表上。
数据来源:逐期资金费率取自币安 U 本位合约公开接口 fapi/v1/fundingRate,区间 2026-01-01 00:00 至 2026-09-21 00:00 UTC,每个标的 790 期,读数时点 2026-09-21 07:33 UTC;基准利率与钳制口径取自币安公开文档与 fapi/v1/premiumIndex 的 interestRate 字段(BTCUSDT 为 0.00010000、BNBUSDT 为 0.00000000);整轮成本 0.30% 的构成见六项隐性成本;逐年累计见历史业绩,站内快照时点 2026-08-25 13:42 UTC。历史数据不代表未来收益。