同一个 BTC,在币安有两张永续合约:BTCUSDT(U 本位)和 BTCUSD_PERP(币本位)。它们跟的是同一个价格,但拿来做套利是两件事。
差别不在价格,在抵押品。 U 本位用 USDT 做保证金,盈亏也按 USDT 结;币本位用 BTC 做保证金,盈亏和收到的资金费也都是 BTC。抵押品一换,「两条腿名义配平就是中性」这句话就不再成立了。
这一篇把两者的差别拆成三层:盈亏函数的形状、配平的算法、收益的计价单位。最后把同一个 BTC 两张合约的 15 期逐期费率拉出来并排着看。
一、正向与反向:盈亏函数的形状不一样
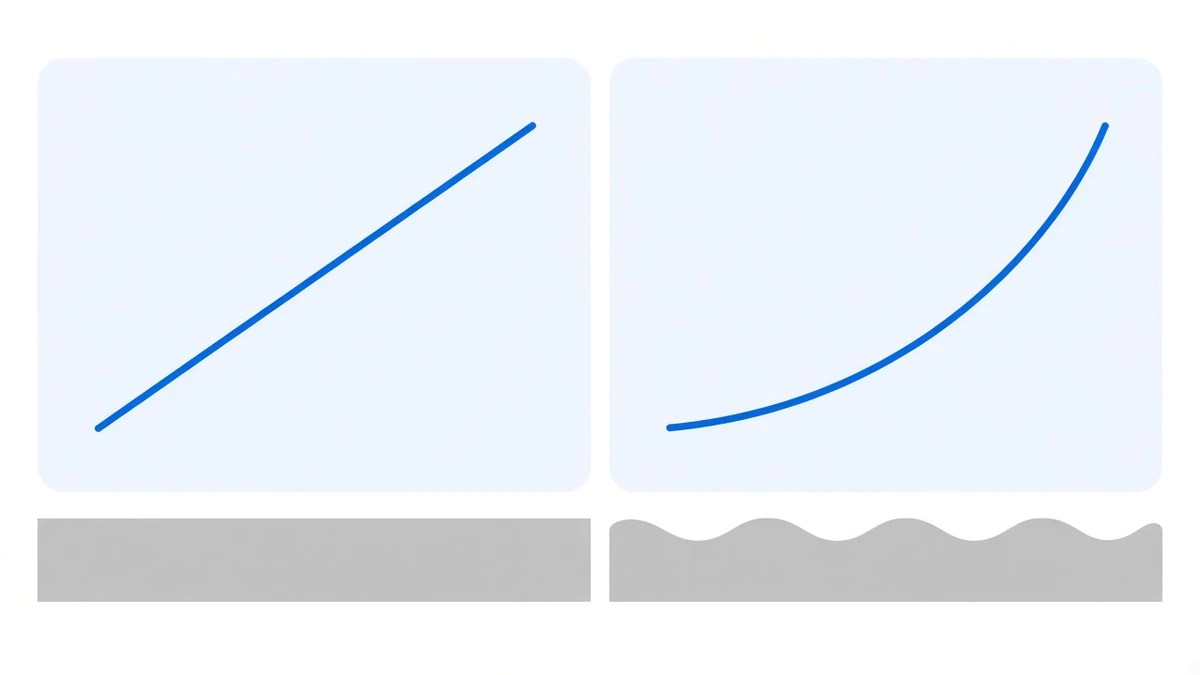
U 本位是正向合约:合约价值按币的数量乘以价格算,单位是 USDT。价格每变动一美元,你的盈亏就变动固定的一笔 USDT。画出来是一条直线。
币本位是反向合约:每张合约锁定的是一个固定的美元面值,而你的保证金和盈亏都以 BTC 计。换句话说,你持有的是一个「固定美元金额」的头寸,而它折成 BTC 是多少枚,取决于当时的价格。一个固定金额除以一个变动价格,得到的不是直线,是一条弯的。
这条曲线的形状带来一个很具体的后果:反向合约空头的 delta 不是常数。 价格越涨,同一张空单对应的币数越少;价格越跌,对应的币数越多。你今天配平了,明天价格走一段就不平了——而这不是执行误差,是合约结构自带的。
二、配平的算法跟着变
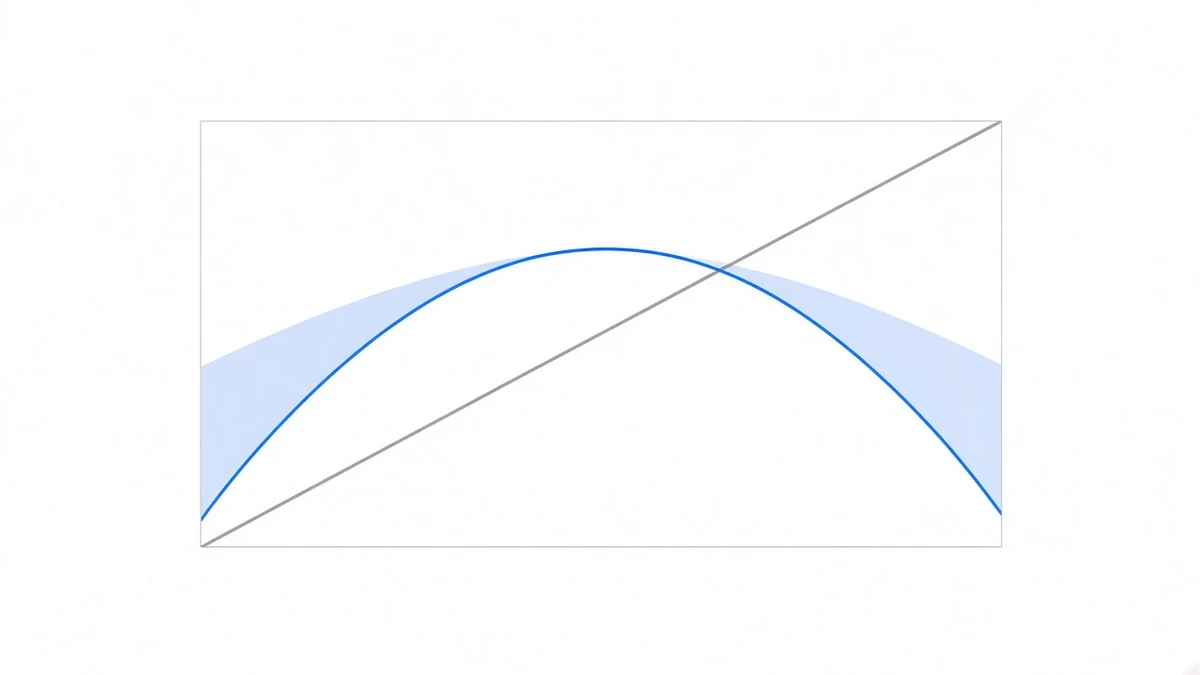
Delta 中性怎么配平那篇给的是 U 本位的算法:现货腿的名义和合约腿的名义对齐,完事。币本位下有两处不同。
第一,保证金本身有价格风险。 你拿 BTC 做保证金,币价跌的时候保证金折成美元自动缩水。好消息是同一时刻你的空单在赚钱;坏消息是两者不是等量的,而这个不等量随价格变。
第二,现货腿和保证金是同一批币。 这是币本位唯一真正的便利:你本来就要持有 BTC 现货,那些币直接充当合约腿的保证金,不用另备一笔 USDT。资金占用少了一截。
代价是两者绑死了:价格向下的时候,你的保证金(BTC)在缩水,而且缩水的同时你需要的保证金量在变化。U 本位下保证金是 USDT,它不会因为 BTC 跌了而变少。
三、收到的钱是币,不是 USDT
这是实际上最容易被忽略、影响却最大的一条。
币本位合约的资金费用 BTC 结算。收一年费率,你手里多出来的是 BTC 的数量,不是一笔确定的美元。币价跌三成的那一年,数量上的增长很可能补不上。
这正好是资金费率套利和质押理财的钱从哪来里讲过的那条分野:质押赚的是币的数量,U 本位套利赚的是计价币。把 U 本位换成币本位,等于把自己从后一类挪回了前一类。
对一个「反正我长期看好并且不打算卖的 BTC 持有者」来说,这未必是坏事——他要的就是币变多。但对一个投的是 USDT、验收也看 USDT 的人来说,它凭空把一个价格敞口装了回来。
四、实测:同一个 BTC,两张合约 15 期的逐期费率
上面都是结构。下面是数。
我们从币安合约公开接口把两张合约同一时段的逐期结算各拉了一遍,窗口是 2026-09-14 00:00 至 09-18 16:00 UTC,共 15 期(读数时点 2026-09-18 20:54 UTC)。这一段不在站内快照里,是现取的。
| 结算时刻(UTC) | BTCUSDT(U 本位) | BTCUSD_PERP(币本位) |
|---|---|---|
| 09-14 16:00 | 0.004220% | 0.009769% |
| 09-15 08:00 | 0.006188% | 0.002982% |
| 09-16 08:00 | 0.002788% | 0.010000% |
| 09-17 08:00 | 0.003310% | 0.010000% |
| 09-18 08:00 | 0.007903% | 0.010000% |
| 09-18 16:00 | 0.006853% | 0.007739% |
全 15 期加起来:
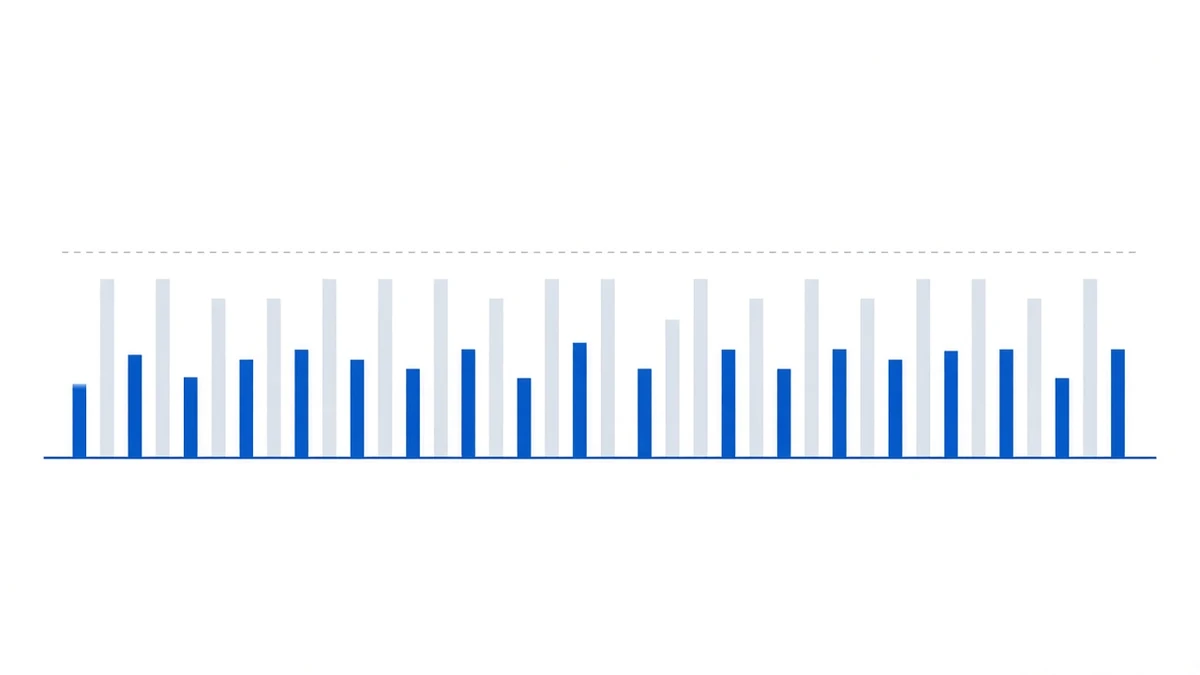
- BTCUSDT:0.094665%,每期均值 0.006311%,按 8 小时一期、一年 1095 期折年化约 6.91%。
- BTCUSD_PERP:0.121354%,每期均值 0.008090%,同口径折年化约 8.86%。
同一家交易所、同一个标的、同一五天,币本位那张多收了约三成。并且币本位在 15 期里有 6 期顶到 0.01%,U 本位一期都没到过。
更有意思的是读数当下那一刻
同一个时点(2026-09-18 20:54 UTC,下一期结算在 09-19 00:00),两张合约正在走的费率是:
- BTCUSDT:+0.006321%
- BTCUSD_PERP:−0.003306%
符号是相反的。 同一家交易所、同一个 BTC、同一秒,一张合约里多头在付钱,另一张合约里空头在付钱。
两张合约的标记价格也都略低于各自的指数价格(U 本位 81,111.17 对 81,135.64,币本位 81,069.40 对 81,103.58),方向一致,幅度不同——而费率就是从这个差里长出来的。
这件事本身不稀奇:两张合约的买卖盘是分开的,参与者不同,溢价就不同。但它把一件事说清楚了:「资金费率」不是一个标的的属性,是一张合约的属性。 看榜单的时候得看清楚看的是哪一张。同样的道理跨交易所也成立,读数最小的那家折年化反而最高那篇讲的是另一个版本。
五、什么时候币本位是合理的
不是币本位不能用,是它适配的人不一样。三个条件同时成立时它才划算:
- 你手里本来就有这个币,并且不打算换成 USDT。 否则你得先买币,那就是主动开了一个价格敞口。
- 你的验收口径是币数,不是美元。 两个口径在币价波动大的年份会给出完全相反的结论。
- 你能接受配比需要跟着价格调。 反向合约的镜位不是一次算完就行的。
三条里缺任何一条,币本位带来的那点额外费率都不值得。
六、我们这边用的是 U 本位
原因只有一个,就是上面第二条:投进来的是 USDT,验收也得是 USDT。 一个按币数计的收益在对账时无法与本金直接相减,而且会把一个已经被对冲掉的价格风险从后门放回来。
所以历史业绩里的逐年数字全部来自 8 小时档的 U 本位永续,没有把币本位的读数混进去。两套数平均一下会好看一点——上面那五天就是例子——但那是两个不同口径的数拼出来的一条曲线,回头没人能拆开。
要说得公平:那五天里币本位确实收得更多。五天不是一个能得出结论的样本,下一个五天可能反过来——读数当下那一刻它已经是负的了。
费率会归零也会转负,两个口径都一样;两条腿配平消掉的是价格方向性风险,不是保证金风险。具体哪一类落在谁头上,风险由谁承担逐条写过。
数据来源:逐期费率与标记 / 指数价格取自币安 U 本位(fapi)与币本位(dapi)合约公开接口,窗口 2026-09-14 00:00 至 09-18 16:00 UTC 共 15 期,读数时点 2026-09-18 20:54 UTC;逐年累计见历史业绩,站内快照时点 2026-08-25 13:42 UTC。历史数据不代表未来收益,本文不构成投资建议。