Delta 是一个敏感度:标的价格变动一个单位,头寸价值跟着变多少。Delta 中性就是把一个组合里所有头寸的 delta 加总到 0——价格往哪边走,组合的价值都几乎不动。
数学定义只有这一句。但顶着这个名字的产品至少分两类,风险与收益来源完全不同:一类的中性要靠人不停地维持,另一类的中性是结构自带的。
期权里的 delta 中性:中性是维持出来的
期权的 delta 会随标的价格变化而变化,这个变化率叫 gamma。今天配平好的组合,价格走两步就不再中性,得重新调整。
跟着来的是两件事:
- 再对冲的频率与成本由你承担。调得越勤,手续费与价差吃得越多;调得越稀,敞口积累得越大。
- 收益来源不是「中性」本身,而是波动率与时间价值——本质上是在赌隐含波动率与实际波动之间的差。
对这一类来说,delta = 0 是一个持续动作,不是一个状态。
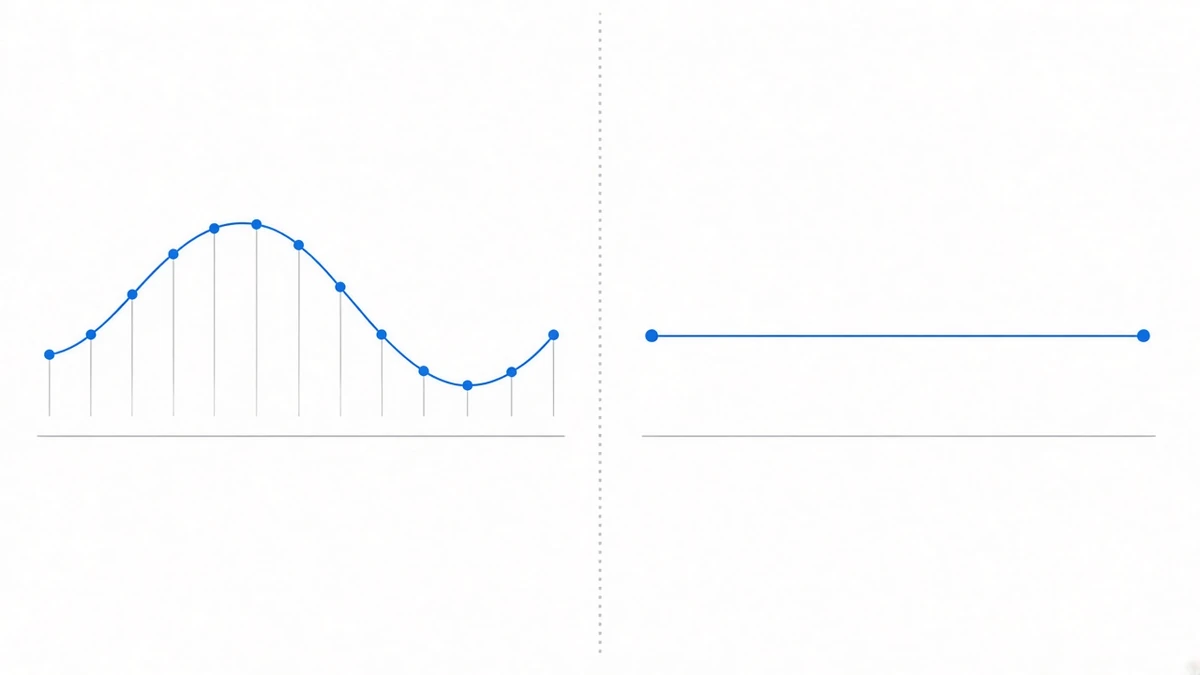
永续加现货的 delta 中性:中性是结构自带的
现货一枚币的 delta 是 +1,永续空一枚币的 delta 是 −1。两条腿名义配平,加总就是 0,而且这个 0 不随价格漂移——两条腿都是线性的,没有 gamma。
所以这一类不需要连续再对冲,只在两腿名义偏离超过阈值时再平衡一次。代价则换成了另一组工程问题:两条腿必须同时落地、单腿成交要立刻回滚、两个账户的保证金要分开看,逐条写在Delta 中性在工程上难在哪。
收益来源也换了一个。永续合约没有交割日,把合约价格拽回现货的机制就是资金费率:费率为正时多头向空头付钱,而这个组合持有的正是收费的那一边。它每 8 小时结算一次(UTC 00:00 / 08:00 / 16:00 是最常见的一档;币安从 2025 年 9 月 18 日起把一批合约改成 4 小时甚至 1 小时,并给公式加了 8 / N 的归一化因子)。
两类放在一起对照:
| 期权 delta 中性 | 永续 + 现货 delta 中性 | |
|---|---|---|
| delta 怎么归零 | 持续再对冲 | 两腿名义配平,结构自带 |
| 有没有 gamma | 有,价格一动就得调 | 两条腿都线性,没有 |
| 收益来源 | 波动率与时间价值 | 每 8 小时结算的资金费率 |
| 调仓频率 | 高 | 偏离超阈值才触发 |
还有第三类常被叫作 delta 中性的东西:DeFi 里用永续空头去对冲一份现货或 LP 头寸,收益主要来自挖矿激励而不是资金费。三类的数学定义相同,但你真正在赚的钱不是一回事,风险也就不是一回事。
中性消掉的只有价格方向这一类
「Delta 中性」不等于「无风险」。 它精确地只消掉一件事:价格涨跌。剩下的仍在,而它们分别由谁承担是另一个得逐条回答的问题:
两腿配平其实不完美。 现货与永续各有各的最小下单量与价格步长,下单量会被按不同方向截断——你以为对冲了 100%,实际可能是 99.7%,剩下 0.3% 是裸的。这一项叫开仓残差,几百次之后会累积成真实的方向性头寸。
两个账户的钱不互通。 价格大涨时永续空单浮亏、合约账户保证金率下降,而现货那边同时在赚钱——但强平只看合约账户自己的保证金率,现货的浮盈救不了它。统一账户能缓解,不能消除。
费率会变薄,也会转负。 同一份快照(截至 2026-08-25)里,SOLUSDT 年初至今 711 期累计是 −1.126%——这一整年持有那条腿是往外付钱的。
交易所与极端行情没人兜底。 停机、规则变更、插针行情下的流动性枯竭,都不在任何策略能消除的范围内。
这笔钱有多大
拿我们自己的逐年业绩看(相加口径,不是连乘):2021–2025 这五个走完且逐期可核的年份、BTCUSDT 与 ETHUSDT 共十格,原始费率平均 12.43%,本金扩大 10 倍后是 124.296%。
同一张表上的两端:最好的一格是 2021 年 ETHUSDT 的 37.562%(扩大后 375.621%),最差的一格是 2022 年 ETHUSDT 的 0.787%(扩大后 7.873%)。差着将近 48 倍,而它们是同一个标的、隔着一年。
这也是判断一份「delta 中性理财」是否诚实的一条捷径:它有没有把最差的那一年和平均值摆在同一张表上。
看到这四个字,问四件事
- delta 靠什么归零:结构自带,还是靠持续再对冲?
- 收益来源是什么:资金费率、波动率,还是挖矿激励?
- 再对冲与调仓的成本算在谁头上:写进净值,还是只在毛收益里算过?
- 没被消掉的那几类风险,有没有和收益写在同一页上?
四个问题都不问「能赚多少」。能答清楚这四条的,那个收益数字才有意义——第三问最难自己算,从毛收益到到手那五步拆在计算器少算的五步。