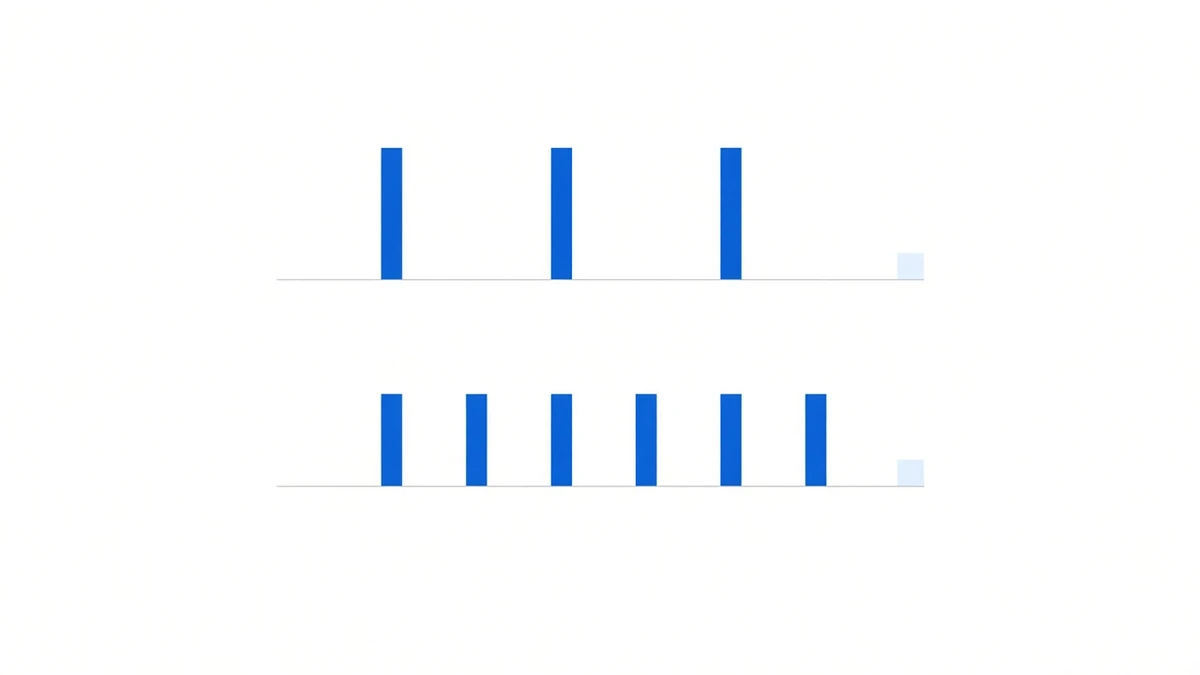
交易所发一则公告:「自 X 日起,本批永续合约的资金费率结算频率由每 8 小时调整为每 4 小时。」
这句话对套利来说意味着什么?**取决于是哪家发的。**同一个动作,两家主流交易所的处理方式正好相反:一家的年化翻倍,另一家的年化分毫不动。
而两家的公告标题长得差不多。
先把算术摆清楚
资金费率是一个每期的百分比。折年化要乘一年的期数:
折年化 = 每期费率 × (24 ÷ 间隔小时数) × 365所以同样一个 0.01%:
| 结算间隔 | 一天几期 | 0.01% 对应的年化 |
|---|---|---|
| 8 小时 | 3 | 10.95% |
| 4 小时 | 6 | 21.90% |
| 2 小时 | 12 | 43.80% |
| 1 小时 | 24 | 87.60% |
问题就在这里:**改了间隔之后,那个「每期费率」会不会跟着变小?**两家的答案不一样。
OKX:除以 8/N,年化不变
OKX 从 2026 年 6 月 1 日起在公式里加了一个间隔因子,6 月 4 日前把全部永续合约迁完:
资金费率 = clamp[ (平均溢价指数 + clamp(利率 − 平均溢价指数, −0.05%, 0.05%)) / (8 / N), 下限, 上限 ]

N = 结算间隔小时数,N ∈ {1, 2, 4, 8}
那个 /(8/N) 就是全部关键:
| N | 除数 | 每期费率 | 年化 |
|---|---|---|---|
| 8 小时 | ÷ 1 | 不变 | 不变 |
| 4 小时 | ÷ 2 | 减半 | 不变 |
| 2 小时 | ÷ 4 | 只剩四分之一 | 不变 |
| 1 小时 | ÷ 8 | 只剩八分之一 | 不变 |
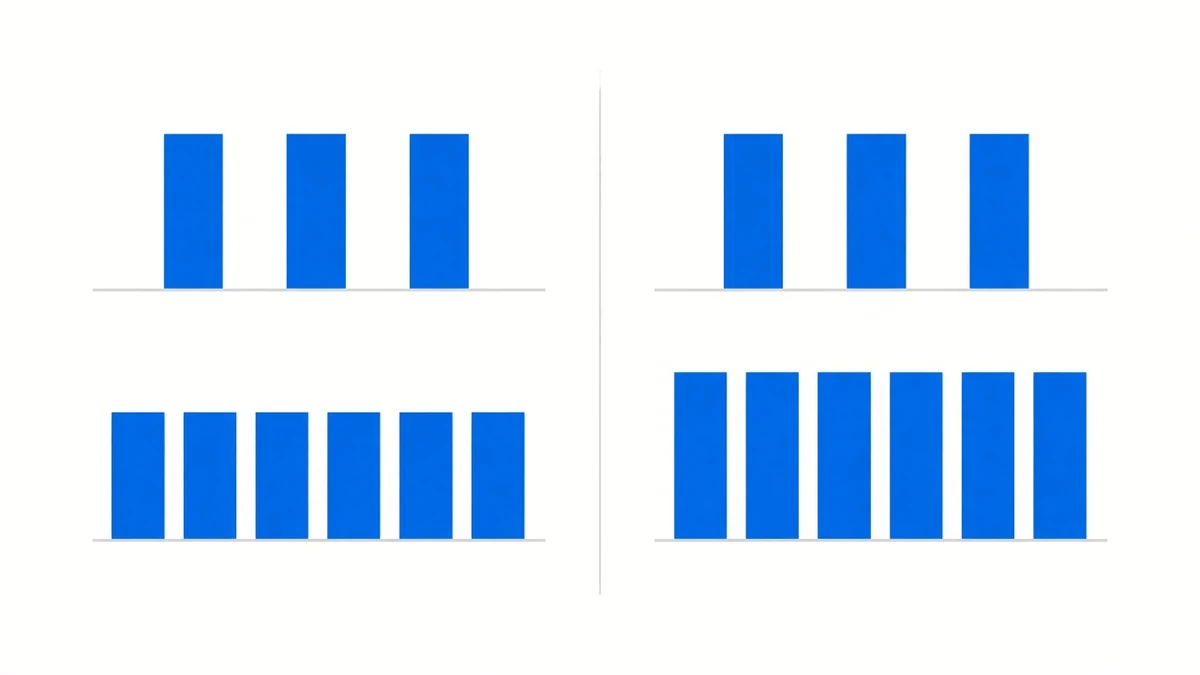
期数翻倍、每期减半,乘起来恰好抵消。对 OKX 来说,改结算频率是一个关于「多久结一次」的决定,不是关于「收多少」的决定。
这也解释了 Hyperliquid 的读数为什么那么小。它天生每小时结一次,而我们拉到的 BTC 读数是 0.0000125——恰好是 0.0001 ÷ 8。同样是除过的。
币安:不除,年化直接翻倍
币安今年 9 月分两批改了十八张 TradFi 永续合约(合成股票类):
| 日期 | 批次 | 变更 |
|---|---|---|
| 09-04 08:15 UTC | 9 张(KODEX200、NAVER、三星系等) | 8h → 4h,上下限 ±2% → ±1% |
| 09-10 08:15 UTC | 9 张(美团、快手、腾讯等) | 8h → 4h,上下限 ±2% → ±1% |
注意它们改的是上下限,不是给每期费率加除数。上下限只在极端行情里才起作用,日常那个没碰到上限的读数是原样保留的。于是同一个溢价条件下,一天从 3 期变 6 期,年化翻倍。
币安自己把这件事说得很明白:它给这两批合约写了一条豁免——正常规则下,一张合约的费率反复打到上下限时会被自动从 4 小时再提到 1 小时,而这十八张不走那条自动通道。换句话说,自动升频在币安是一个真实存在的机制,只是这一批被拿出来了。
OKX 还有一条会自己跳档的规则
从 2026 年 4 月 14 日起,OKX 的升频是逐级的(旧机制是直接跳到 1 小时):
- 结算时费率碰到上限或下限 → 升一级(8h → 4h → 2h → 1h)。
- 回降的判据是:在默认结算时刻回看,连续 12 小时内每一期都在 ±0.20% 以内,就恢复默认频率,不另行通知。
- TradFi 类永续(股票、ETF、商品)不走自动调整,永远留在默认频率。
对持仓的人来说,这意味着:**你建仓时查到的「8 小时一期」不是一个固定属性。**行情极端的那几天它可能已经变成 1 小时一期,而你的持仓成本模型还按 3 期/天在算。OKX 把当前间隔放在合约信息页与 GET /api/v5/public/funding-rate 里,这个字段要现查,不能缓存。
同一时刻的三家对照
读数时点 2026-09-21 07:31 UTC,同一次拉取:
| 标的 | 币安(8h) | 折年化 | Bybit(8h) | 折年化 | Hyperliquid(1h) | 折年化 |
|---|---|---|---|---|---|---|
| BTC | 0.009648% | 10.56% | 0.009013% | 9.87% | 0.001250% | 10.95% |
| ETH | 0.008196% | 8.97% | 0.007575% | 8.29% | 0.001769% | 15.50% |
| SOL | 0.010000% | 10.95% | 0.010000% | 10.95% | 0.001250% | 10.95% |
| BNB | 0.010345% | 11.33% | 0.010000% | 10.95% | 0.002853% | 24.99% |
看 BNB 那一行。Hyperliquid 的读数是 0.002853%,是币安那个 0.010345% 的四分之一不到,而它的折年化是币安的两倍多。ETH 同理。
三家的 SOL 恰好都是 10.95%——因为三家那一期都落在各自的死区里,读数是基准值而不是行情值。这件事单独写在今年 790 期一期都没超过 0.01%里。
跨交易所比较本身的坑我们单写过一篇,见读数最小的那家,折年化反而最高。这一篇要补的是另一半:同一家交易所自己改间隔时,会发生什么。
对套利的三个实际后果
1. 「回本期数」跨所比没有意义,要换成回本天数
扫描表上真正可执行的那个数是回本期数:
回本期数 = ⌈ 整轮全成本 ÷ 每期收益 ⌉整轮成本按 0.30% 算(四笔吃单,构成见六项隐性成本):
| 场景 | 每期费率 | 回本期数 | 回本天数 |
|---|---|---|---|
| 8 小时制 | 0.01% | 30 期 | 10 天 |
| 4 小时制(币安口径,每期不变) | 0.01% | 30 期 | 5 天 |
| 4 小时制(OKX 口径,每期减半) | 0.005% | 60 期 | 10 天 |
中间那一行和第一行的期数完全相同,天数差一倍;第三行和第一行的期数差一倍,天数完全相同。拿期数跨所排序,两次都会排错。
2. 上下限变了,极端行情下的上限就变了
币安那两批把 ±2% 改成了 ±1%,而期数翻倍——极端情形下 8 小时内能走的总量大致持平(两期 ±1% 对一期 ±2%)。这是一个平滑化动作,不是降低风险上限的动作,别读成后者。
顺带一个容易被漏掉的数:同一家交易所内部,不同合约的上下限差很多。我们那次拉取里,OKX 的 BTC-USDT-SWAP 是 ±0.375%,而 ETH / SOL / BNB 都是 ±0.75%——整整一倍。
3. 你的持仓成本模型不能把间隔写死
这是工程上最容易碰的一个。把「一天 3 期」写成常数的代码,在 OKX 升频后会把持仓成本算小四分之三、在币安改 4 小时后会把收益算小一半。
**而两种算错都不会报错。**它们只会让扫描表上的排序静静地错位,然后你按错的顺序挑标的。正确的做法是每次定价时现取合约的当前间隔,而不是建仓时记一次。
一句话的版本
看到一个费率数字时,先问间隔,再问大小;当间隔发生变更时,再多问一句:那家交易所除不除 8/N。
不问第二句的后果是:同一则公告,在一家意味着你的收益翻倍,在另一家意味着什么都没发生——而两则公告的措辞几乎一样。
需要说明的边界:币安今年 9 月改的那十八张是合成股票类永续,不在我们做的标的里。把它们拿出来是因为这是今年最清晰的一组对照:同一个月、同一个动作、两家相反的处理。机制本身对加密永续同样生效。
费率公式的钳制项怎么拆,在资金费率怎么算;为什么同一时刻四家的读数能差三倍,在跨交易所资金费率;把这些口径全部堵上之后逐年的真实结果,在六年回顾与历史业绩。
数据来源:OKX 的 8/N 公式与迁移时间表取自 OKX 官方公告《永续合约资金费率公式修订》(发布于 2026-05-29,6 月 1 日上线、6 月 4 日前迁完);自动升频与回降判据取自 OKX《资金费结算频率自动调整机制升级》(2026-04-14 生效);币安两批 TradFi 永续的变更时间、合约清单与 ±1% 上下限取自币安公告,经 Coinlive(09-04 批)与 Dave Finances(09-10 批)转述;三家同时刻读数取自币安 fapi/v1/premiumIndex、Hyperliquid info/predictedFundings(同一次返回中包含 Binance / Bybit / Hyperliquid 三家报价与各自结算间隔),读数时点 2026-09-21 07:31 UTC;OKX 上下限取自 api/v5/public/funding-rate,读数时点 2026-09-21 07:32 UTC。折年化一律为「当期读数不变」假设下的对比值,不是预期收益。