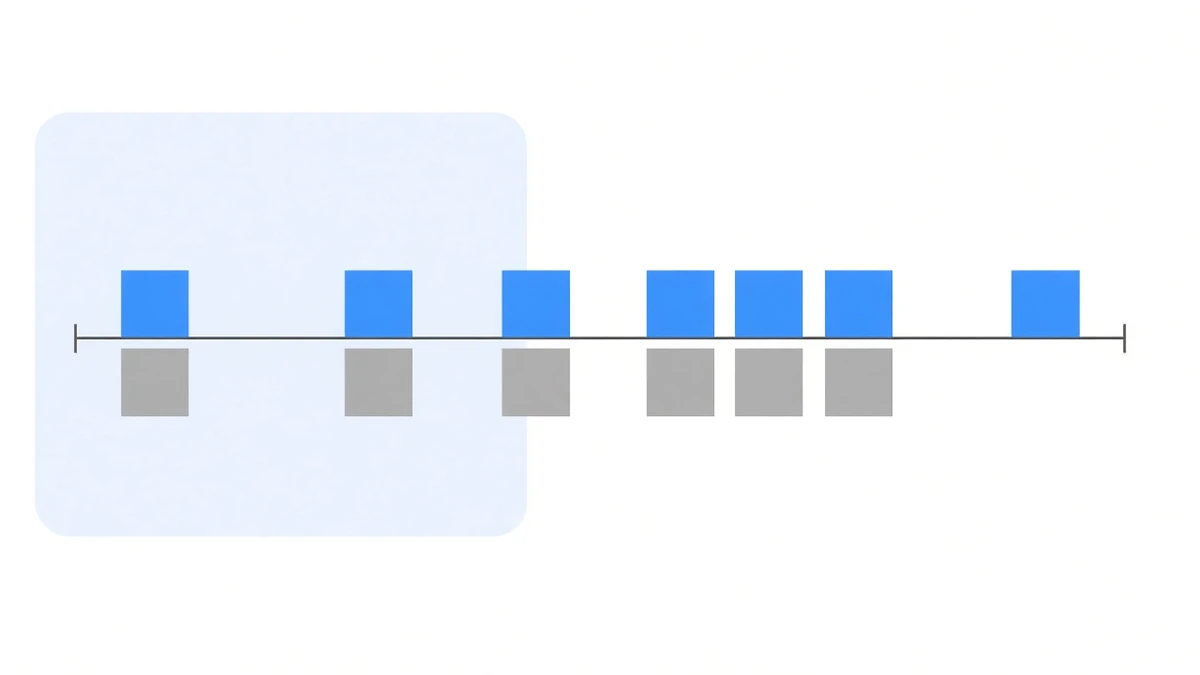
交易所下架一张永续合约,对单边持仓的人来说只是一次被动平仓,赚亏当场结清。对一组两条腿的套利仓位,它是另一回事:空头那一条腿被强制收走,现货那一条还在。从结算完成的那一秒起,你持有的不再是中性组合,而是一笔裸现货多头。
这篇把下架这件事的时间线、最后一小时那条容易被跳过的规则,以及对冲腿的处置顺序讲清楚。
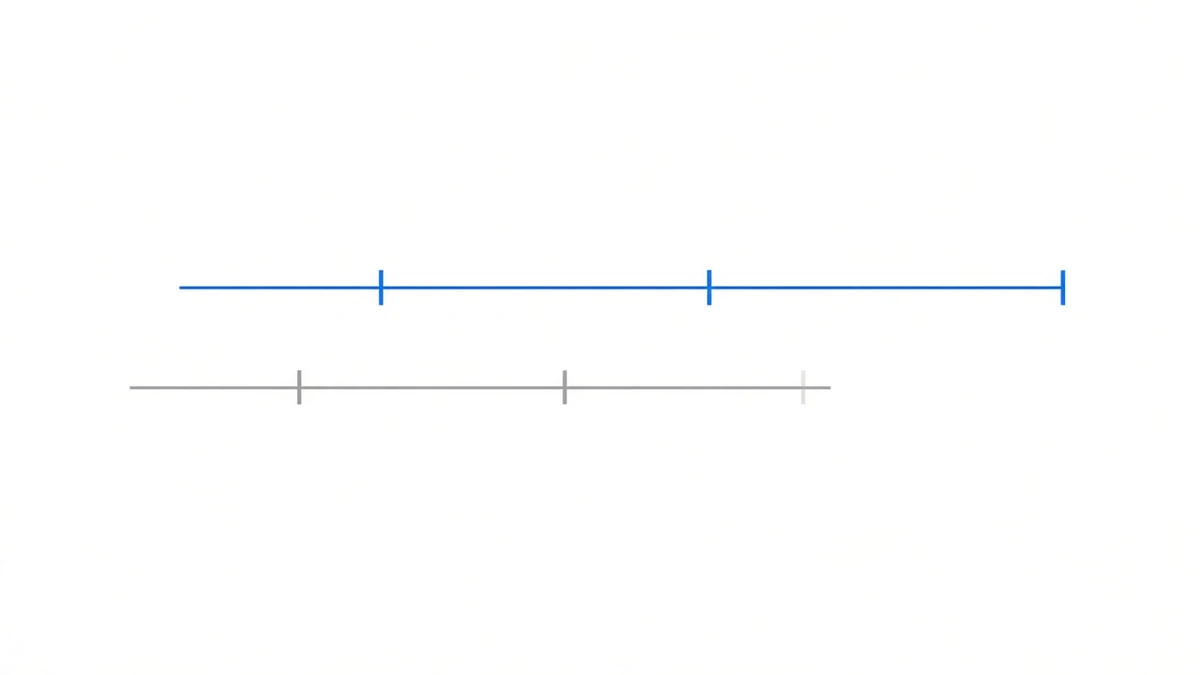
时间线不是一个时间点,是三个
以币安 2026 年 10 月 5 日那批为例,公告里写清了三个刻度:
- 08:30 (UTC):停止开新仓。准确地说是不再允许「非只减仓」的委托,平仓仍然可以。
- 09:00 (UTC):全部仓位自动结算。
- 结算完成后,合约下架。
中间那个半小时是唯一的自主窗口,而且它只能用来减仓。更要紧的是:这个窗口是交易所按 UTC 定的,不会因为你所在时区是凌晨而延后。
同一批标的在不同交易所的时间表还不一样。同样是 10 月 5 日下架那三张,BingX 的安排是 03:00 (UTC) 停开新仓、07:00 (UTC) 下架并自动平仓,比币安整整早两小时。做跨交易所对冲的话,两边不是同时消失的——中间那四个小时你是单边暴露的。这也是同一张合约分四家下架、前后差 23 天那件事的核心教训。
最后一小时,强平的规矩变了
这是公告里最容易被滑过去、但对带仓的人最要命的一段。
平时被强平,交易所的保险基金会在后面兜着:接管仓位、吸收穿仓损失。但在结算前的最后一小时,币安明确写着保险基金不再介入这张合约的清算。这一小时内触发的强平,执行方式改成一笔 IOC(立即成交否则取消)委托,扔进市场只试一次。
试完还没减到维持保证金要求之上?剩下的部分走 ADL(自动减仓),由对手盘被动接走。
这三件事叠在一起的含义是:下架前最后一小时的流动性本来就差,而恰恰在这一小时,滑点保护最弱、成交只给一次机会。把平仓拖到这个窗口里,是把执行价格交给运气。
套利仓位的处置顺序
核心只有一条:两条腿要一起走,而且要自己走,不要等自动结算替你走一条。
- 看到公告当天就排期,不要等到最后一天。币安那三张是 10 月 1 日公告、10 月 5 日执行,中间整整四天。
- 先平永续空单,立刻卖现货,中间间隔越短越好。先卖现货再平空单也行,不行的是只做一半。
- 如果还想继续做这个标的,先确认别的交易所是不是也在下架。币安和 BingX 同一天下架同一批,不是巧合。
- 平完对一遍账。自动结算按标记价格走,和你自己成交的价格不是一个数,这部分差额要进收益归因里,不要记在费率头上。
哪些合约容易被下架
有个反直觉的规律:费率榜上最靠前的那几张,往往就是候选名单。
我们库里近 30 天累计资金费率最高的两个标的,正是 10 月 5 日被下架的那两张。它们在窗口内的结算期数都是 165 期,而同类四小时周期的标的是 180 期——少的那 15 期就是下架之后的空白(快照截至 2026-10-08 06:00 +08:00)。
道理并不神秘。极高的费率意味着多空极度失衡,而能让多空极度失衡的标的通常流动性薄、持仓集中、项目面波动大——这几项也正是交易所做下架评估时看的东西。所以追费率榜单这件事自带一个不写在榜单上的风险。
还有一项更基础的:我们库里现在覆盖 534 个标的,而有两年以上连续历史的只有 BTC 和 ETH 两个。其余绝大多数都是最近一年多才上的。一个标的存在的时间越短,它在你持仓期间消失的概率越高。
现货腿也会消失
下架不只发生在合约那一边。现货或杠杆交易对被移除时,消失的是另一条腿。币安 9 月 17 日移除五个杠杆交易对时,套利的现货腿有三小时动不了。
更极端的情况是永续有、现货从来就没有。费率榜前列里有相当一部分标的压根没有对应的现货市场,那些费率再高也做不成两条腿。
这件事从来不是「出了再处理」
下架公告不按你的日程发布。它和保证金阶梯调整、结算周期变更一样,是随机到达的事件,而应对窗口常常只有几天、甚至几小时。这正是自己做这件事的真实时间成本里最难估算的一项:不是每天固定花多少分钟,是随时可能需要你在位。
我们这套系统把合约生命周期当作常规监控项在跑,而不是出事了再找补救办法。但即便如此也请清楚:下架本身是交易所的决定,任何一方都改变不了,能做的只是把平仓做在最后一小时之前。对手方风险到底有哪些,写在两条腿都在交易所里那一篇。