币安合约在两周内发了两批同类公告,把一批 USDT 本位 TradFi 永续合约的资金费结算周期从 8 小时改成 4 小时,费率上下限同步调为 ±1.00%。
这条消息本身不起眼,但它改的是一个会直接把年化算错一倍的参数。
两批公告,共 18 个合约
第一批自 2026-09-04 08:15 UTC 生效,涵盖 KODEX200USDT、NAVERUSDT、LGELECTRONICSUSDT、HANMIUSDT、SAMSUNGEMUSDT、CXMTUSDT、ZHONGJIUSDT、CSOPSAMSUNG2LUSDT、CSOPSKHYNIX2LUSDT 九个合约。
第二批于 2026-09-08 发布、自 2026-09-10 08:15 UTC 生效,涵盖 MEITUANUSDT、KUAISHOUUSDT、GIGADEVUSDT、POPMARTUSDT、TENCENTUSDT、HK1810USDT、HK0700USDT、ZHIPUUSDT、MINIMAXUSDT 九个合约。
两批的做法一致:结算周期 8 小时→ 4 小时,上下限 ±1.00%;切换当天第一个结算点仍按 ±2.00%,之后的各期走 ±1.00%。
公告里还有一句容易被跳过的话:这两批合约豁免于 8.1 条结算周期自动调整规则——正常情况下,一个合约的上一期费率触到上限或下限时,结算周期会从 4 小时再缩到 1 小时;这两批不适用该规则。两份公告都注明依据的是 Binance Exchange Rule 17。
为什么这个参数能把年化算错一倍
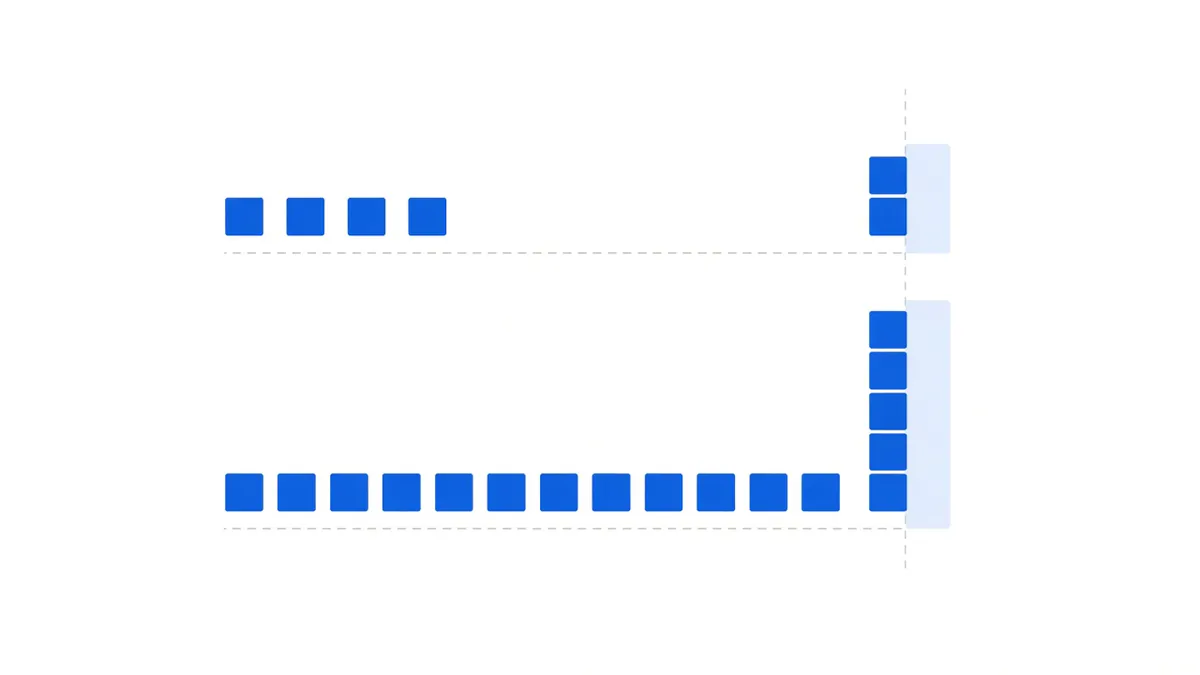
费率榜单上显示的是单期费率,它不带周期信息。同样是 0.01%:
- 8 小时一结:每天 3 期,0.01% × 3 × 365 = 年化 10.95%
- 4 小时一结:每天 6 期,0.01% × 6 × 365 = 年化 21.9%
同一个百分数,年化差一倍。而界面上两者长得一模一样。
反过来也成立:上下限从默认档改成 ±1.00% 之后,单期极值变小了,但期数翻倍——极端情况下一天能结出的总量并没有等比例缩小。只看其中一个数字会得出相反的结论。
我们自己这边的读数
我们后台的逐期结算数据全部来自 8 小时档的 BTC / ETH USDT 本位永续,这两个标的本次不在调整范围内。截至 2026-08-25 13:42 UTC(各期相加口径):
| 标的 | 最近一期 | 今年至今累计 | 期数 |
|---|---|---|---|
| BTCUSDT | 0.01% | 1.589788% | 711 |
| ETHUSDT | 0.006736% | 0.960325% | 711 |
那个 711 是期数,不是天数。按 8 小时一期算,711 期 ÷ 3 = 约 237 天。如果有人把同一个期数按 4 小时档去换算天数,就会得出 118 天,折出来的年化直接翻倍。
这就是为什么我们在业绩表里单独留了一列期数,而不是只给累计百分比。期数一旦丢了,累计值就无法回算,而它看上去完全正常。
对持仓意味着什么
对两条腿配平的组合来说,结算周期改变不改变方向性敞口,也不改变费率本身的高低。它改的是两件具体的事:
- 现金流的频率。 一天收六次而不是三次,对对账与对保证金的影响都变密了。
- 所有年化折算的系数。 所有把单期费率折成年化的地方都要跟着改,包括你看到的任何第三方榜单。
真正的重点在于:结算档位是交易所可以单方面改的参数,而整套年化口径就挂在这个参数上。 这次改的是股票类 TradFi 永续,下一次改哪一批不知道。写策略与对账的时候,每个合约的结算周期应该从接口取,不应该写死成 8。
接下来盯什么
- 8.1 条那个自动降档规则。 本次两批被豁免,普通合约不豁免——费率触顶后 4 小时会变 1 小时,那是一个会在行情最剧烈的时候触发的变更。
- 同一个标的历史序列里的档位切换点。 一个合约中途改过周期,它的历史期数序列就是两段拼起来的,直接求平均会错。
- 公告里那句“可能不时调整合约规格”。 它包括资金费、最小变动价位、最大持仓倍数与保证金要求。
不做预测。只说一件已经发生的事:同一个 0.01%,现在在币安内部已经对应两种不同的年化了。
数据来源:结算周期与上下限调整取自币安合约官方公告(第二批 2026-09-08 发布、生效 2026-09-10 08:15 UTC;第一批生效 2026-09-04 08:15 UTC),两批公告均注明依据 Binance Exchange Rule 17;自有费率数字取自后台逐期资金费率快照,截至 2026-08-25 13:42 UTC。历史数据不代表未来收益。