本周五是 BTC 期权的季度到期日,而它大得不正常。
按 cryptoticker 从 Deribit 接口逐合约拉取并自行汇总的读数:全部 11 个到期日的 BTC 期权未平仓合计 438,795 枚、名义 347.2 亿美元,其中 9 月 25 日一天就占 181,896 枚、143.9 亿美元,即全年的 41.5%。排第二的 12 月 25 日是 113,079 枚,10 月 30 日只有 42,063 枚。
当天的最大痛点(max pain):Deribit 约 72,000 美元,Binance 约 76,000,OKX 约 75,000——三家都在取数时的现价之下。
先把时点说清楚
上面这批数字不是今天的。cryptoticker 那份快照的指数价是 79,117 美元,news.bitcoin.com 那份是 BTC 约 81,273 美元。而我们库里 9 月 23 日 00:00 UTC 的 BTCUSDT 标记价是 86,161.48。
这一点很重要:按现在的价位,那个 72,000 的最大痛点已经在现价下方约十六个点,而不是原报道里的九个点。引用期权持仓数据时不带取数时刻,结论会在两天内过期。
还有一处对不上的地方,我们直接列出来:9 月 25 日 90,000 美元行权价的看涨期权未平仓,news.bitcoin.com 报 9,544.1 枚,cryptoticker 报 9,323 枚。两份快照时刻不同,没有取中间值的必要。
持仓堆在哪里
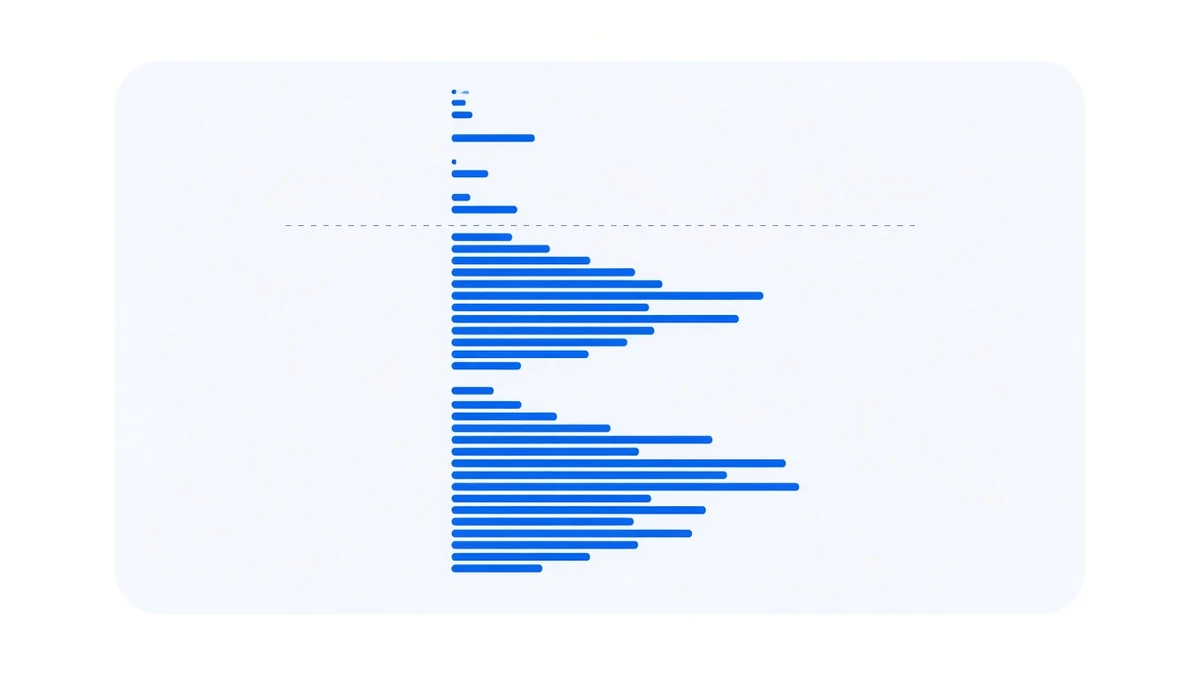
9 月 25 日这一期里,最大的行权价是 70,000 美元,合计 19,788 枚(看涨 10,960 枚、看跌 8,828 枚);其后是 85,000 的 9,654 枚、90,000 的 9,323 枚、80,000 的 8,355 枚。100,000 及以上的行权价合计 29,133 枚,占该期全部看涨期权的 24.2%。
全市场口径上,看涨期权占 BTC 期权未平仓的 60.74%(311,306.86 枚)。但行权价持仓同时包含买方和卖方,它说明的是风险堆在哪个价位,不是市场在赌哪个方向。
那天我们这边会发生什么
三期结算。和上周五一样,和下周五也一样。
这就是期权和永续最硬的那道分界:期权有一个终点,到期那一刻所有仓位一次性结清,所以才会有「最大痛点」这种概念;永续合约没有终点,它用每八小时一次的资金费把价格拉回现货附近,换取的是永不交割。两种合约的差别说到底就是这一项。
币安 BTCUSDT 今年 9 月 1 日到 22 日已经结算了 66 期,没有哪一期因为期权到期而特殊。最近一周(9 月 16 日至 23 日 UTC,22 期)累计 0.151008%,单期均值 0.006864%,一期为负都没有。
对两条腿的组合意味着什么
现货多头加永续空头的组合不持有期权,到期日对它不是一个日子。唯一可能的传导路径是间接的:如果到期前后现货与永续的价差被对冲盘拉开,费率会跟着动。那是个可以观察的事,不是一个可以提前下结论的事。
接下来盯什么
9 月 25 日前后那几期的费率读数,以及永续与现货的价差是否出现异常。两个都是事后可核的读数,不是预测。
数据来源
期权持仓与最大痛点:cryptoticker.io(自 Deribit 接口逐合约拉取并汇总,指数 79,117 美元时点)、news.bitcoin.com 与 thecurrencyanalytics.com(BTC 约 81,273 美元时点)。标记价与资金费率取自本库 FundingRateTicks 逐期结算记录,截至 2026-09-23 00:00 UTC。