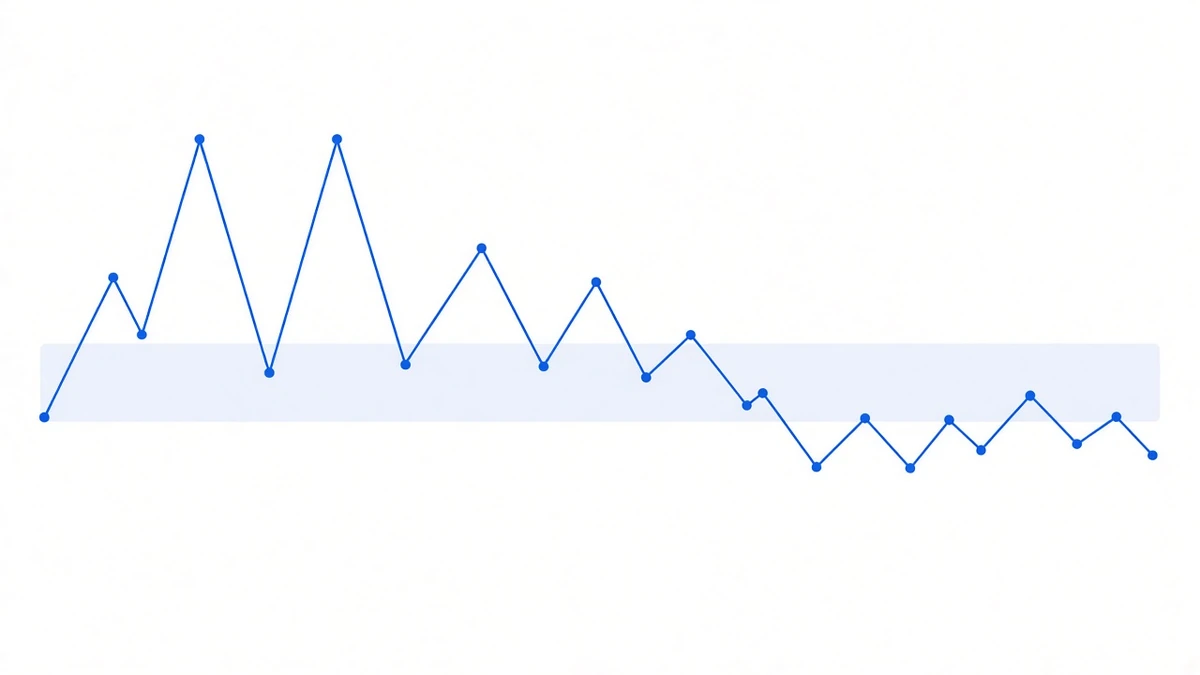
先把今年的结论摆出来,因为它对我们不利:按毛费率算,这套策略今年跑不赢美元短债。
把币安 U 本位合约公开接口上今年的逐期数据重新拉一遍(读数时点 2026-09-20 14:11 UTC,覆盖 2026-01-01 到 09-20 08:00,共 788 期):
| 标的 | 今年至今累计 | 折年化 |
|---|---|---|
| BTCUSDT | +2.091425% | 2.910% |
| BNBUSDT | +2.059435% | 2.865% |
| ETHUSDT | +1.265904% | 1.761% |
| SOLUSDT | −0.960962% | −1.337% |
同期的无风险一侧:美联储 9 月 16 日以 12–0 票把联邦基金目标区间上调 25 个基点至 3.75%–4.00%;9 月 15 日美债 10 年期盘中冲到 5.041%,2007 年以来最高。
最好的那一行 2.910%,低于联邦基金目标区间的下限。 这一节没有转折句。
为什么会这样:它不是利率,是租金
资金费率的名字里有「费率」两个字,容易被当成一种利息。它不是。
它是永续合约多头为了维持杠杆头寸,每 8 小时付给空头的一笔钱。付不付、付多少,取决于那一刻有多少人急着做多,而不取决于任何一家央行。
今年这组数正好把这件事说透了。看一个很少有人去数的统计:
今年 788 期里,BTCUSDT 单期费率的最大值恰好是 0.010000%——一次都没有超过 0.01% 这个基准利率。ETHUSDT、SOLUSDT 也一样。
按币安公开的计算式(费率 = 溢价指数 + clamp(基准利率 − 溢价指数, ±0.05%)),费率要想超过 0.01%,溢价指数得先超过 +0.06%。整整 788 期,三个主流标的一次都没做到。 资金费率怎么算那篇把这个式子拆开过。
换句话说:今年的永续市场从头到尾没有出现过真正拥挤的多头。没有拥挤,就没有租金。
六年摆在一起看
今年不是常态,但它也不是意外。把逐年那张表拉开(后台快照,截至 2026-08-25 13:42 UTC,相加口径):
| 年份 | BTCUSDT | ETHUSDT |
|---|---|---|
| 2021 | 30.635167% | 37.562125% |
| 2020 | 18.764618% | 31.581038% |
| 2024 | 11.98048% | 13.01854% |
| 2023 | 7.842115% | 8.237886% |
| 2025 | 5.132678% | 4.935192% |
| 2022 | 4.164925% | 0.787256% |
| 2026(未走完) | 1.589788% | 0.960325% |
2021 年 BTC 一年 30.635167%,那一年无论拿哪个无风险利率去减,剩下的都是一大截。2022 年 ETH 只有 0.787256%,那一年减完是负的。
超额收益在这套策略里不是一个常数,是一个周期变量,而且波动比多数人预期的大得多——BTC 那一列的标准差是 9.449693。2020 年那两格期数不明,不能与完整年份放在一起求平均;2026 年只走了一部分,同理。这两处瑕疵我们连着数字一起摆,逐年那张表上也是这么标的。
「不同源」不等于「更高」
短债和资金费率的收益来源完全不同:
- 短债:收益来自主权信用,由政策利率决定,与加密市场的情绪无关。
- 资金费率:收益来自另一群交易者的杠杆需求,与政策利率没有直接传导关系。
来源不同,意味着两者的走势不必同步——这确实是一个真实的性质。今年就是个例子:美联储在加息,而费率在往下走。
但「不同步」经常被偷换成「更高」。这两件事没有关系。今年的实测就是:政策利率往上,费率往下,两条线在 9 月交叉了。 交叉之后,拿着短债的人收益更高,而且不用承担下面这一整段。
少掉的那一段风险不能不算
把两边放在一张表上比收益率,得把不对称的部分一起摆出来:
| 美元短债 | 资金费率套利 | |
|---|---|---|
| 收益来源 | 主权信用 | 永续多头的杠杆需求 |
| 收益会不会为负 | 持有到期不会 | 会,SOL 今年就是 |
| 对手方 | 财政部 | 交易所(+ 托管时还有平台) |
| 价格方向性风险 | 无(持有到期) | 无(两条腿配平) |
| 执行风险 | 无 | 有:两条腿要同时落地 |
| 强平风险 | 无 | 有,合约腿单独算保证金 |
后三行是这套做法额外背上的东西,对手方风险与强平各有一篇单独写过。
所以在今年这组数下,诚实的说法是:它承担了更多种类的风险,却拿到了更低的毛收益。 这句话在 2021 年是反过来的,在明年是什么样没人知道。
接下来盯什么(不给预测)
三个可观察的读数,都能自己查:
- 单期费率有没有再次越过 0.01%。 越过了,说明溢价指数回到 +0.06% 以上,杠杆多头重新拥挤起来。今年一次都没有。
- 为负的期数占比。 BTC 今年 788 期里 209 期为负,占 26.52%;SOL 是 390 期、49.49%——接近一半。这个比例比累计值更早反映变化。
- 未平仓量涨上去之后费率跟不跟。 涨了而费率不跟,说明新进来的不是杠杆多头,我们在 9 月 18 日那条动态里量过一次。
那这个产品在今年凭什么成立
这是唯一诚实的落点。
上面全部讲的是毛费率,而方案一给的是一条到手口径的保底年化 7%:无论策略这一年跑成什么样,投资者至少拿到本金的 7%,跑不出来的部分由平台补足,超额全部归平台。
把 7% 和今年的 2.910% 放在一起看,差额那一截就是平台在承担的东西。也正因为如此,那个数字后面站着的是平台信用,不是行情。 方案一存在的全部理由就在这里,它的对价是让出全部超额——2021 年那种年份,超额全归平台。
方案二保本金不保收益,方案三两样都不保、超额投资者拿七成。三档统一 2% 年度管理费从收益里扣,资金一律托管在平台专用账户,因此存在平台信用风险。条款以投资方案页为准。
换个说法:在费率高的年份,你要付出的是超额分成;在今年这种年份,你要判断的是这个交易对手扛不扛得住。这两件事是同一份合同的两面,看年份决定哪一面朝上。
照旧把话说完整:横盘与熊市里费率趋近于零甚至转负,是这套做法确实会遇到的情况——历史业绩里 2022 年 ETHUSDT 只有 0.787256% 那一行就是这么来的。今年这组数不好看,我们没有把它藏起来;同样,明年好看也不代表后年好看。
数据来源:今年至今 788 期逐期费率、单期最大值与为负期数取自币安 U 本位合约公开接口(读数时点 2026-09-20 14:11 UTC,覆盖 2026-01-01 至 09-20 08:00 UTC);逐年累计与标准差取自后台逐期快照(截至 2026-08-25 13:42 UTC),并展示在历史业绩页;联邦基金目标区间与 10 年期美债读数见加息那一条与美债破 5% 那一条及其中引用的出处;资金费率计算式为币安公开文档口径;方案条款以投资方案页为准。历史数据不代表未来收益,本文不构成投资建议。