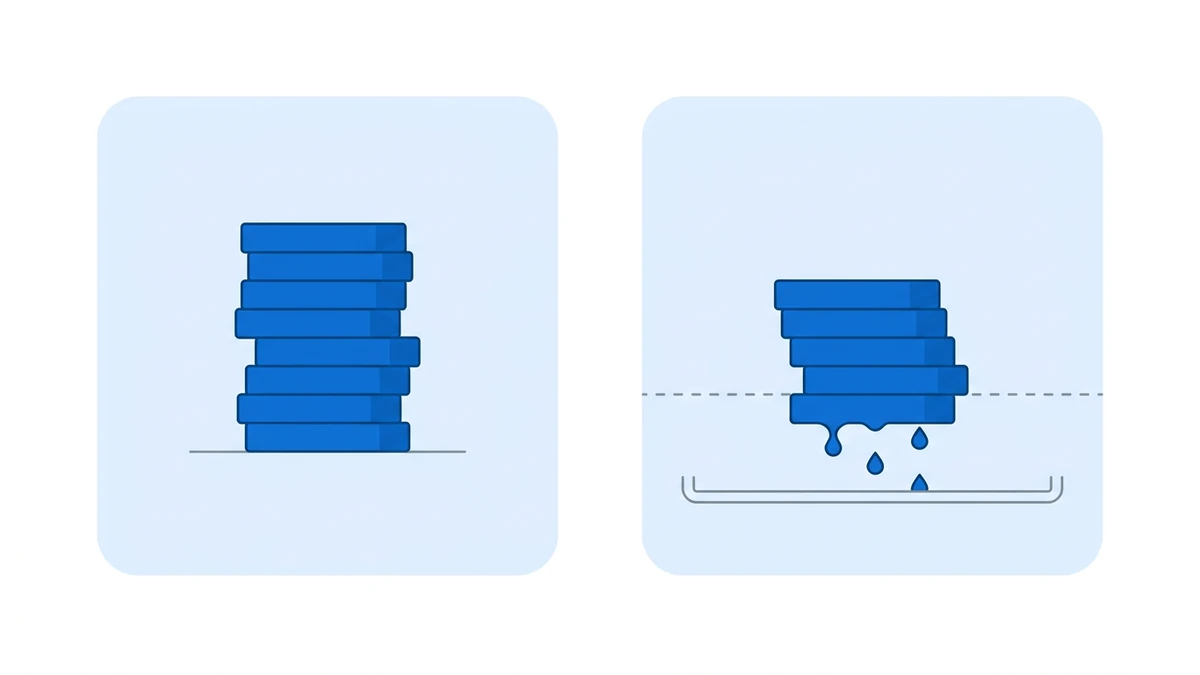
两条腿配平以后,价格方向的风险基本消掉了,但合约账户里的保证金不会因此停在原地。它有两条变薄的路径:一条快,是价格急涨时空头浮亏;一条慢,是费率为负时空头每期都要付资金费,而这笔钱从合约账户扣,现货那条腿一分不补。复核保证金时,这两条路径要分开记、分开设阈值。
强平距离公式、保证金模式的差别,站内已经有专文。这一篇只补那条慢路径,外加一张能留下证据的复核表。
慢路径:资金费从哪个账户出
在常见的「现货多 + 永续空」组合里,费率为正时空头收钱,为负时空头付钱。资金费在合约账户结算;现货腿的涨跌不会自动划进合约账户。所以负费率期间,合约账户的可用保证金是单向变少的——价格可以一动不动,缓冲照样在缩。
这件事平时不显眼,因为主流币大多数时候费率为正:我们库里截至 2026-10-08,BTCUSDT 自 2020 年以来 7,416 期结算有 85.95% 为正,ETHUSDT 是 86.22%。但「大多数时候」不等于「每个月」。
我们库里的三段读数
下表按月把各期费率相加(相加口径,不连乘),数据截至 2026-10-08。「三倍名义」指合约名义金额是这个账户保证金的三倍,最后两列是这段负费率折算成占保证金的比例。
| 时段 | 标的 | 该段累计费率 | 三倍名义下占保证金 | 五倍名义下占保证金 |
|---|---|---|---|---|
| 2026 年 2–4 月 | BTCUSDT | −0.32% | −0.97% | −1.62% |
| 2026 年 2–4 月 | ETHUSDT | −0.54% | −1.61% | −2.68% |
| 2022 年 9 月 | ETHUSDT | −1.56% | −4.68% | −7.80% |
主流币的慢路径以「保证金的百分之几」计。小币完全是另一个量级:截至 2026-10-08 的 30 天里,LSKUSDT 结算 392 期、累计 −67.34%。按三倍名义折算,是保证金的 2.02 倍——不补保证金的话,远等不到窗口结束就会被强平。
复核表:每一行都要有数字和时间戳
| 检查项 | 记录什么 | 为什么 |
|---|---|---|
| 账户边界 | 现货腿、合约腿各在哪个账户,用哪种保证金模式 | 逐仓只认划进去的那笔;全仓与统一账户的抵扣规则另核 |
| 快路径缓冲 | 标记价格、维持保证金率、强平价、距强平百分比 | 强平价是快照,不是承诺 |
| 慢路径缓冲 | 近 30 天累计费率、为负的期数、按当前名义折算占保证金的比例 | 负费率持续时,缓冲单向减少 |
| 风险档位 | 当前名义所在档位、下一档阈值 | 加仓或档位调整会抬高维持保证金率 |
| 补保证金路径 | 从哪里划、要多久、谁有权限 | 划转不是瞬时的,卖现货也有成交时间 |
| 退出顺序 | 先平哪条腿,另一条失败时谁接手 | 单腿成交之后组合就不再中性 |
阈值怎么定
这里不给通用百分比,只给一个做法:快路径和慢路径各设一条线。快路径看价格离强平还有多远;慢路径看「近 N 天累计负费率折算后占保证金的比例」。后者往往比价格更早报警,因为它在价格没怎么动的时候也在发生。
越线以后做什么也要事先写下来:补保证金、按比例减仓,还是两条腿一起平。补保证金要么从现货侧卖出,要么从其它账户划转,两者都有时间差;在费率极端的小币上,这个时间差本身就是成本。
和站内其它几篇的分工
- 强平距离那一行公式:两条腿都配平了,为什么还会被强平
- 逐仓、全仓、统一账户算出三个强平价:Delta 中性该用哪种保证金模式
- 价格大涨之后保证金怎么漂:再平衡要平的不是 Delta
- 负费率最长能持续多久:资金费率最长能连着负多久
逐年费率见业绩页,最差的年份也在表里。本文是检查框架,不是投资建议;对冲不能消除强平、流动性与交易所风险。