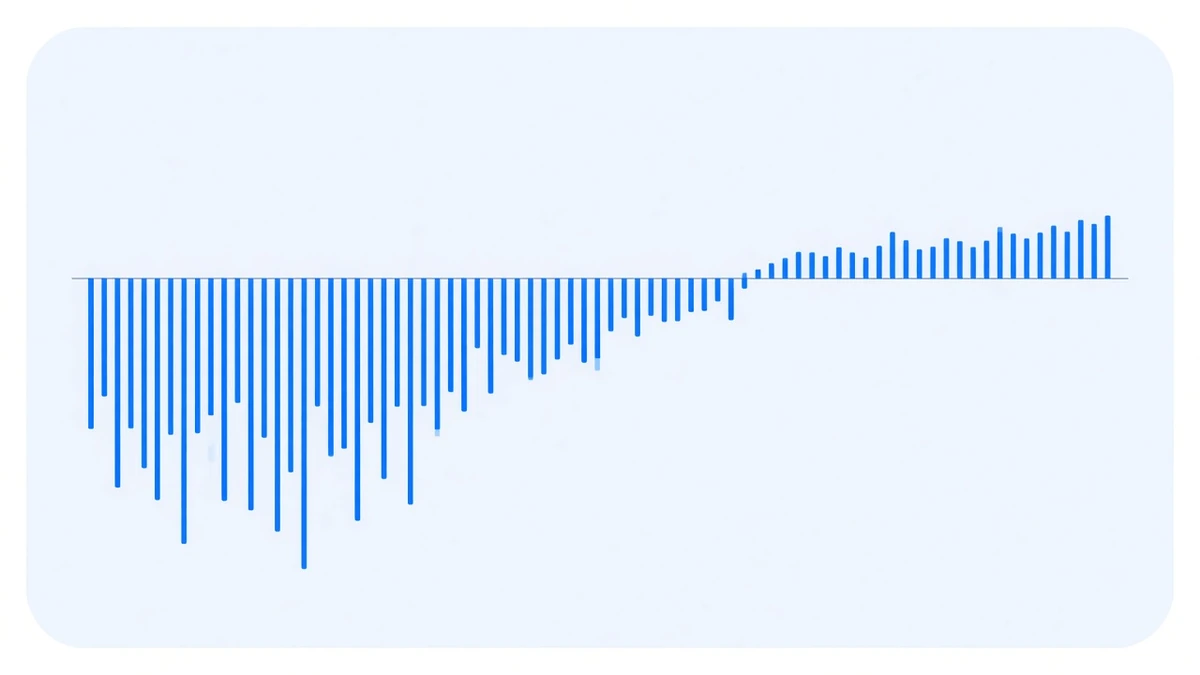
新合约上线的头几天,费率榜上它们往往很醒目。一个很自然的想法是:新币注意力集中、多头拥挤,费率应该特别高。
把库里 2025 年 9 月以来新出现、且活过 120 天的 78 个标的拉出来算一遍,结果是反的:头三十天的费率累计,43 个是负的,占 55.13%。均值 −4.5396%。
负费率意味着「现货多 + 永续空」这个组合不是收钱的一方,是付钱的一方。
先把「新上市」定义清楚
这一步不做对,后面全是错的。
我们的采集器是 2025 年 8 月铺开到全市场的,那个月一口气「首次出现」了 363 个标的。这 363 个里绝大多数已经在交易所上市很久了,只是我们才开始收。把它们当成新合约,算出来的东西没有任何意义。
所以条件定成:首次出现在 2025-09-01 之后(避开铺开那一批),且存活超过 120 天(有足够的后续数据做对照)。符合的有 78 个。
这也是为什么下面不会出现“450 个标的”这种大数字。能支撑这个问题的只有 78 个。
头三十天长什么样
78 个标的上市前三十天的费率累计:
| 口径 | 数值 |
|---|---|
| 均值 | −4.5396% |
| 中位数 | −0.5452% |
| 10% 分位 | −19.7446% |
| 90% 分位 | +4.5900% |
| 最低 | −39.6757%(ESPUSDT) |
| 最高 | +8.2915% |
| 累计为负的 | 43 / 78(55.13%) |
均值 −4.54% 而中位数只有 −0.55%,这个差距本身就是结论的一部分:均值被少数极端值拖死了。十分之一的标的头月累计低于 −19.74%,这一小批就把整组均值拉到了 −4.5%。
单看均值会得出「新合约都是负的」,单看中位数会得出「新合约也就那样」。两个都不对。正确的读法是:大多数新合约的头月小幅为负,而少数会负得很难看。
越老越正常
把同一批 78 个标的按上市天数分段,逐期看:
| 阶段 | 期数 | 单期均值 | 为负占比 | 单期中位数 |
|---|---|---|---|---|
| 第 1–30 天 | 16,362 | −0.021641% | 33.04% | +0.005000% |
| 第 31–90 天 | 30,773 | −0.013593% | 26.46% | +0.005000% |
| 第 90 天以后 | 99,524 | −0.005219% | 16.57% | +0.005000% |
三个阶段的单期中位数完全一样,都是 +0.005%。变的是两样:为负的比例从 33.04% 降到 16.57%,均值从 −0.0216% 收敛到 −0.0052%。
换成配对对照更直接——同一批 78 个标的,自身前后比:
- 头 30 天:均值 −4.5396%,中位数 −0.5452%
- 第 90–120 天(同样 30 天长):均值 −1.7300%,中位数 +0.7884%
中位数从负翻到正,均值那个坑也浅了一半。同一批币、同样长度的窗口,只是晚了三个月。
为什么新合约容易负
负费率的意思是永续合约的价格低于现货标记价,钳制机制往反方向推。新合约恰好具备几个让它持续贴水的条件:
一是现货那一腿往往还没就位。很多合约上线时,对应现货的深度远不如合约,套利者想把价差拉回来也拿不到足量现货。
二是空方拥挤。新币上线初期卖压集中,而现货往往借不到币做空,空单全挤在永续合约里。永续价被压到现货之下,费率就转负。
三是交易所常把新合约的结算周期调成一小时一期。这不改变单期大小,但把累计速度提到了八倍——结算周期从 8 小时改成 4 小时那一篇讲过这件事两个方向都成立。负费率时,它向着不利的那个方向放大。
那榜首那些高费率新币呢
确实有。头三十天累计最高的几个在 +5% 到 +8.29% 之间,换算成年化是很大的数。
问题是你在上市那天不知道自己拿到的是哪一个。同一批 78 个里,最好的 +8.29%,最差的 −39.68%,而且负的那一半人数更多。这不是一个胜率偏高的抽奖。
费率排行榜那一篇里算过一件事:榜首那些标的的高年化,很大一部分来自期数而不是单期费率。连续负费率那一篇里则可以看到同一批币能连着负四到七周。把三张表放在一起,指向是一致的。
所以我们不追新
这不是风格偏好,是容量算下来的结果。新合约的现货深度支撑不了多少仓位,而能支撑的那点量下,头三十天又有一半概率是倒贴的。两边一乘,没有什么可做的。
比较实际的做法是等。上面那张分阶段表里,第 90 天以后的为负占比降到 16.57%,已经接近 BTC 逐年的水平。一个合约值不值得放进组合,三个月后再看,比上市当天看要准得多。
数据与口径
数据取自本库 FundingRateTicks 表逐期结算记录,截至 2026-09-23 00:00 UTC。样本为首次出现在 2025-09-01 之后、且首尾间隔超过 120 天的 78 个标的。
一个必须说的局限:“首次出现在我们库里”不完全等于“在交易所上市”。我们已经排掉了采集器铺开的那一批,但少数标的仍可能是因为其它原因才进到采集范围的。这会让样本里混进一些存量合约,方向上会让头三十天的数字看起来比实际好一点,不会让它看起来更差。
逐年业绩以 /performance/ 那张表为准。历史横截面分布不构成对任何具体合约的预期。